Fashion CFO Agenda 2026: costruire la resilienza finanziaria attraverso la sostenibilità
Per anni, nelle aziende di moda, la sostenibilità è stata trattata soprattutto come un tema di comunicazione e di rendicontazione. Oggi pesa sempre di più sui conti, per effetto di eventi climatici estremi che fanno oscillare i prezzi delle materie prime, di nuovi obblighi come la responsabilità estesa del produttore e di potenziali costi legati al carbon pricing che i fornitori potrebbero trasferire sui prezzi di acquisto. Per questo non può più essere governata solo dalla funzione sostenibilità: deve entrare anche negli strumenti della finanza. È la tesi della Fashion CFO Agenda 2026, il report che chiede ai direttori finanziari della moda di trattare la sostenibilità come parte integrante della gestione operativa e finanziaria. In questo articolo vediamo cosa dice il report, quali numeri porta a supporto e, soprattutto, cosa significa per le aziende italiane, dai brand di medie dimensioni ai fornitori.
Cos'è la Fashion CFO Agenda 2026
La Fashion CFO Agenda 2026: Building Financial Resilience Through Sustainability è un report realizzato da Global Fashion Agenda (GFA), l'organizzazione non profit che promuove la trasformazione sostenibile della moda, insieme a Boston Consulting Group (BCG) e presentato a maggio 2026 al Global Fashion Summit di Copenaghen. Si basa sul confronto con oltre 30 CFO e senior executive di grandi brand di moda, tra interviste in profondità e contributi scritti, e sull'analisi di più di 150 brand. Il report mostra come i CFO possano integrare la sostenibilità nei processi finanziari per gestire meglio costi e rischi e creare valore nel lungo periodo.
Il report guarda soprattutto ai grandi gruppi internazionali, ma riguarda da vicino anche le aziende italiane della moda, per due ragioni. La prima è che i costi che descrive (materie prime con prezzi instabili, EPR, carbon pricing) non toccano solo i grandi: li sostiene chiunque compri fibre naturali come cotone o lana, immetta prodotti tessili sul mercato o lavori con fornitori energivori. La seconda è che l'Italia è uno dei principali poli produttivi della moda europea: quando i grandi brand integrano la sostenibilità nei loro processi finanziari, le richieste di dati, certificazioni e piani di decarbonizzazione arrivano a cascata su chi produce per loro.
Sostenibilità: pesa di più sui conti, se ne parla meno
Il dato più rivelatore del report è un paradosso. Mentre l'impatto economico della sostenibilità cresce, l'attenzione dei vertici diminuisce: le menzioni della sostenibilità nelle earnings call delle aziende di moda (le conference call periodiche con cui le società quotate commentano i risultati con analisti e investitori) sono calate di quasi un terzo dal 2022. Hanno preso spazio, invece, dazi, intelligenza artificiale e instabilità geopolitica. Tra il 2022 e il 2025 le earnings call che citano la sostenibilità ambientale sono scese del 27%, quelle che citano la responsabilità sociale del 31%. Intanto i costi legati alla sostenibilità sono aumentati: eventi meteorologici estremi, obblighi di rendicontazione, tasse sul carbonio, salute e sicurezza dei lavoratori stanno ridisegnando la struttura dei costi del settore.
Secondo il report, sono i CFO a dover colmare questa distanza tra peso economico e attenzione del management. Se la sostenibilità incide su margini, capitale circolante e condizioni di finanziamento, non può restare confinata solo nei report di sostenibilità e nelle campagne di comunicazione: deve entrare negli strumenti con cui l'azienda pianifica e decide. Oggi succede di rado. La maggior parte dei CFO consultati considera la sostenibilità molto importante o critica per la strategia, ma pochi dicono che sia davvero integrata nell'organizzazione, finanza compresa. Il report segnala anche benefici difficili da quantificare: reputazione del marchio, coinvolgimento dei dipendenti, attrazione dei talenti. Una rendicontazione più trasparente, inoltre, migliora il controllo sulla filiera e sulle attività interne, con risparmi che vanno oltre la sostenibilità.
I costi della sostenibilità che entrano nel conto economico
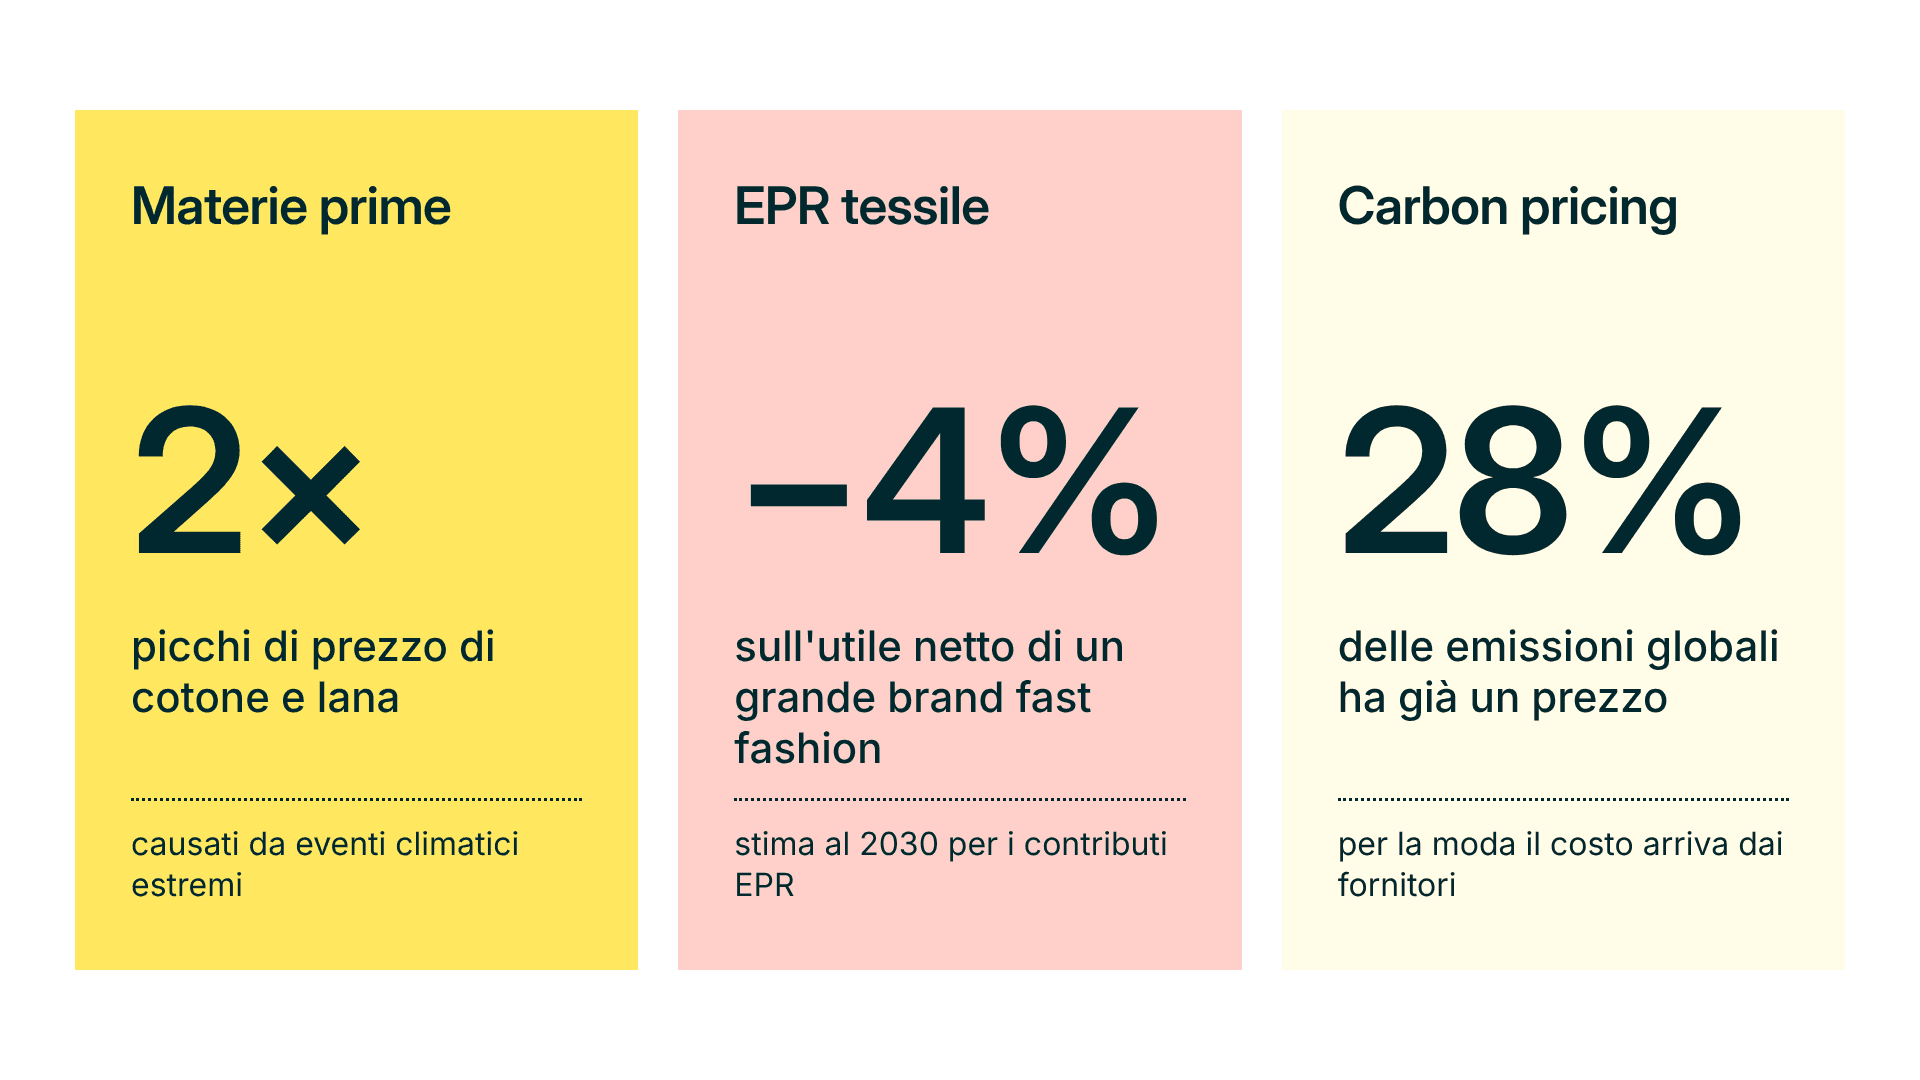
Tra le voci con cui il report collega la sostenibilità ai margini, tre toccano da vicino il conto economico di un'azienda di moda: la volatilità delle materie prime, i contributi della responsabilità estesa del produttore e il prezzo del carbonio. Non sono tutte e tre allo stesso stadio. La prima si vede già nei prezzi, la seconda ha regole e tempi in via di definizione, la terza per la moda arriva soprattutto in modo indiretto. Sono anche tre dei quattro segnali che, secondo il report, dovrebbero spingere un'azienda a rivedere il proprio approccio alla sostenibilità, come vedremo più avanti.
Materie prime più care e più volatili
La prima voce è la più immediata. Secondo il report, eventi climatici estremi e fattori sociali (siccità in India, Australia e Stati Uniti, monsoni in India, restrizioni alle importazioni dalla Cina) hanno già contribuito a picchi di prezzo fino al doppio per cotone e lana. A questi si sommano cali di produzione e problemi di qualità nelle principali aree di approvvigionamento. Per chi gestisce i conti il problema è l'imprevedibilità: costi e utili diventano più volatili e cresce la pressione su capitale circolante, livelli di magazzino, piani di contingenza e diversificazione dei fornitori. Per questo il tema non può restare all'ufficio acquisti: budget e prezzi di listino vanno costruiti su scenari futuri, non solo sulle serie storiche.
EPR tessile: l'impatto stimato e il regolamento italiano
La seconda voce è normativa. Con la responsabilità estesa del produttore (EPR), chi immette prodotti tessili sul mercato paga un contributo su ogni capo, che serve a finanziare raccolta, selezione e riciclo a fine vita. Nell'Unione europea ogni Stato membro deve attivare un sistema EPR tessile entro aprile 2028.
Per dare un ordine di grandezza, il report fa un esempio: un grande marchio del fast fashion che fattura tra 5 e 10 miliardi di dollari, vende tra 200 e 400 milioni di capi l'anno a un prezzo medio di 25 dollari e realizza metà delle vendite in Europa. Se nel 2030 l'EPR sarà pienamente in vigore in Europa e in parte negli Stati Uniti e in Asia, questo marchio potrebbe pagare fino a 60 milioni di dollari l'anno di contributi. Il costo del venduto, cioè quanto costano all'azienda i capi che vende, salirebbe di circa l'1,1% e l'utile netto scenderebbe di circa il 4%.
È una stima costruita su ipotesi: per l'Europa il report prende come riferimento il sistema francese, Refashion, e ipotizza che i contributi arrivino a triplicare rispetto ai livelli del 2026. L'esempio indica però quali aziende sono più esposte: quelle che vendono molto nei Paesi dove l'EPR è già attivo, quelle che vendono grandi volumi di capi a basso prezzo e quelle che producono capi difficili da riciclare.
Il report indica anche come ridurre il costo. Nel breve periodo conta l'eco-modulazione, cioè contributi più bassi per i capi più durevoli, con contenuto riciclato o facili da riciclare (i criteri sono ancora in discussione a livello europeo). Nel lungo periodo conviene ridurre il numero di capi che arrivano a fine vita, con modelli come noleggio, riparazione e rivendita e con prodotti progettati per durare di più.
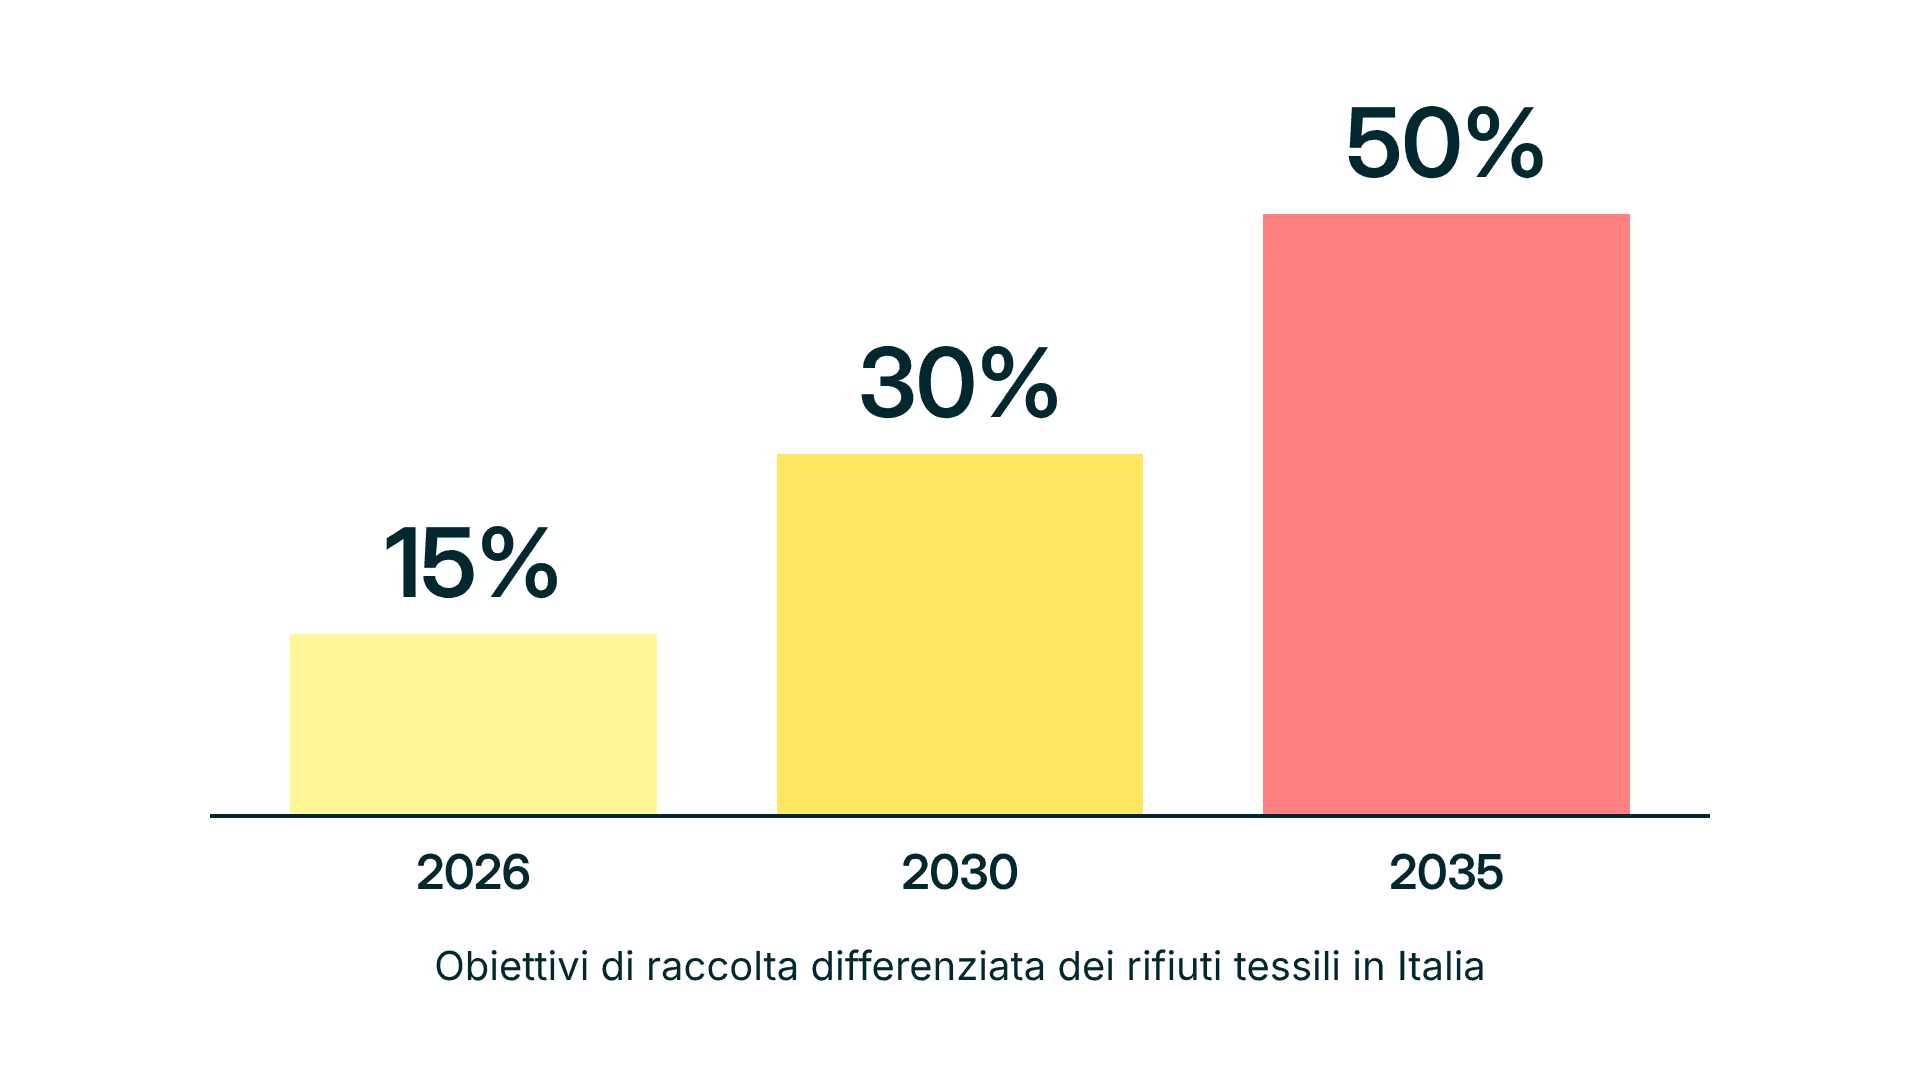
In Italia lo schema di regolamento che introduce l'EPR tessile nazionale ha ottenuto il parere favorevole della Conferenza Unificata a luglio 2026. Mancano ancora il parere del Consiglio di Stato, la firma dei ministri e la pubblicazione in Gazzetta Ufficiale: il regime quindi non è ancora in vigore. Il testo prevede obiettivi di raccolta differenziata crescenti (15% nel 2026, almeno il 30% nel 2030 e almeno il 50% nel 2035, calcolati sulla produzione effettiva di rifiuti tessili) e l'obbligo di finanziare la gestione dei rifiuti tessili tramite sistemi collettivi o individuali. Per capire come funzionano gli schemi EPR già attivi negli altri Paesi europei, abbiamo pubblicato una mappatura della Responsabilità Estesa del Produttore tessile in Europa e nel mondo.
Carbon pricing: un rischio che passa dalla filiera
La terza voce, per ora, è la più sottovalutata, perché pesa sulla moda soprattutto in modo indiretto. Il carbon pricing copre oggi circa il 28% delle emissioni globali. In Europa, però, sia il sistema ETS sia il CBAM (il meccanismo di adeguamento del carbonio alle frontiere, nel regime definitivo da gennaio 2026) riguardano soprattutto le industrie ad alta intensità energetica. L'esposizione della moda passa quindi dai fornitori: filatura, tessitura, tintoria e finissaggio consumano molta energia, e il costo del carbonio nei Paesi di produzione si trasferisce sui prezzi di acquisto. Il report lo considera un rischio da monitorare: se il carbon pricing si allargherà fino a colpire più direttamente la moda, il costo delle emissioni di filiera entrerà nel costo del venduto dei brand. Le aziende più esposte saranno quelle con una grande impronta carbonica in aree dove il carbonio ha un prezzo, a partire dall'Unione europea. Per il CFO è un rischio di filiera da mappare adesso, prima che diventi una voce di costo esplicita.
Il costo dell'inazione: i numeri di Apparel Impact Institute
Per la parte su carbonio e materie prime, il report si appoggia anche a The Cost of Inaction, lo studio pubblicato da Apparel Impact Institute a febbraio 2026 per stimare quanto costa non agire. Il modello descrive un'azienda di abbigliamento tipo, con un margine EBIT intorno al 9-10%, che non interviene sulle proprie emissioni mentre le politiche climatiche vanno verso le zero emissioni nette. I fattori di costo considerati sono tre: prezzo del carbonio, costo delle materie prime (nel modello, il cotone) e costo dell'energia. In questo scenario, entro il 2030 l'azienda perderebbe circa 3 punti di margine operativo, pari a un calo dell'utile del 34%. Entro il 2040 i punti persi salirebbero a circa 6, l'utile calerebbe del 67% e il valore di mercato fino al 70%.
Sono numeri da leggere con attenzione. Si tratta di uno scenario controfattuale: descrive un'azienda che non interviene mentre le regole cambiano, e il calo del valore di mercato dipende anche da un'ipotesi di riduzione dei multipli di borsa. Non è nemmeno una conferma indipendente della Fashion CFO Agenda, che cita questo studio tra le sue fonti. Il messaggio però è coerente con quanto visto finora: i fattori del modello sono gli stessi costi descritti sopra, e per un'azienda di moda il rischio climatico si traduce in un rischio sul margine. Lo studio misura anche il valore dell'agire: i brand che si muovono con ambizione arrivano al 2040 con un'esposizione da quattro a cinque volte inferiore su tutti i rischi. Gli interventi incrementali, come efficienza energetica e recupero di calore, danno sollievo già nel breve periodo, ma da soli non bastano a proteggere i margini.
Le opportunità economiche che il CFO deve misurare
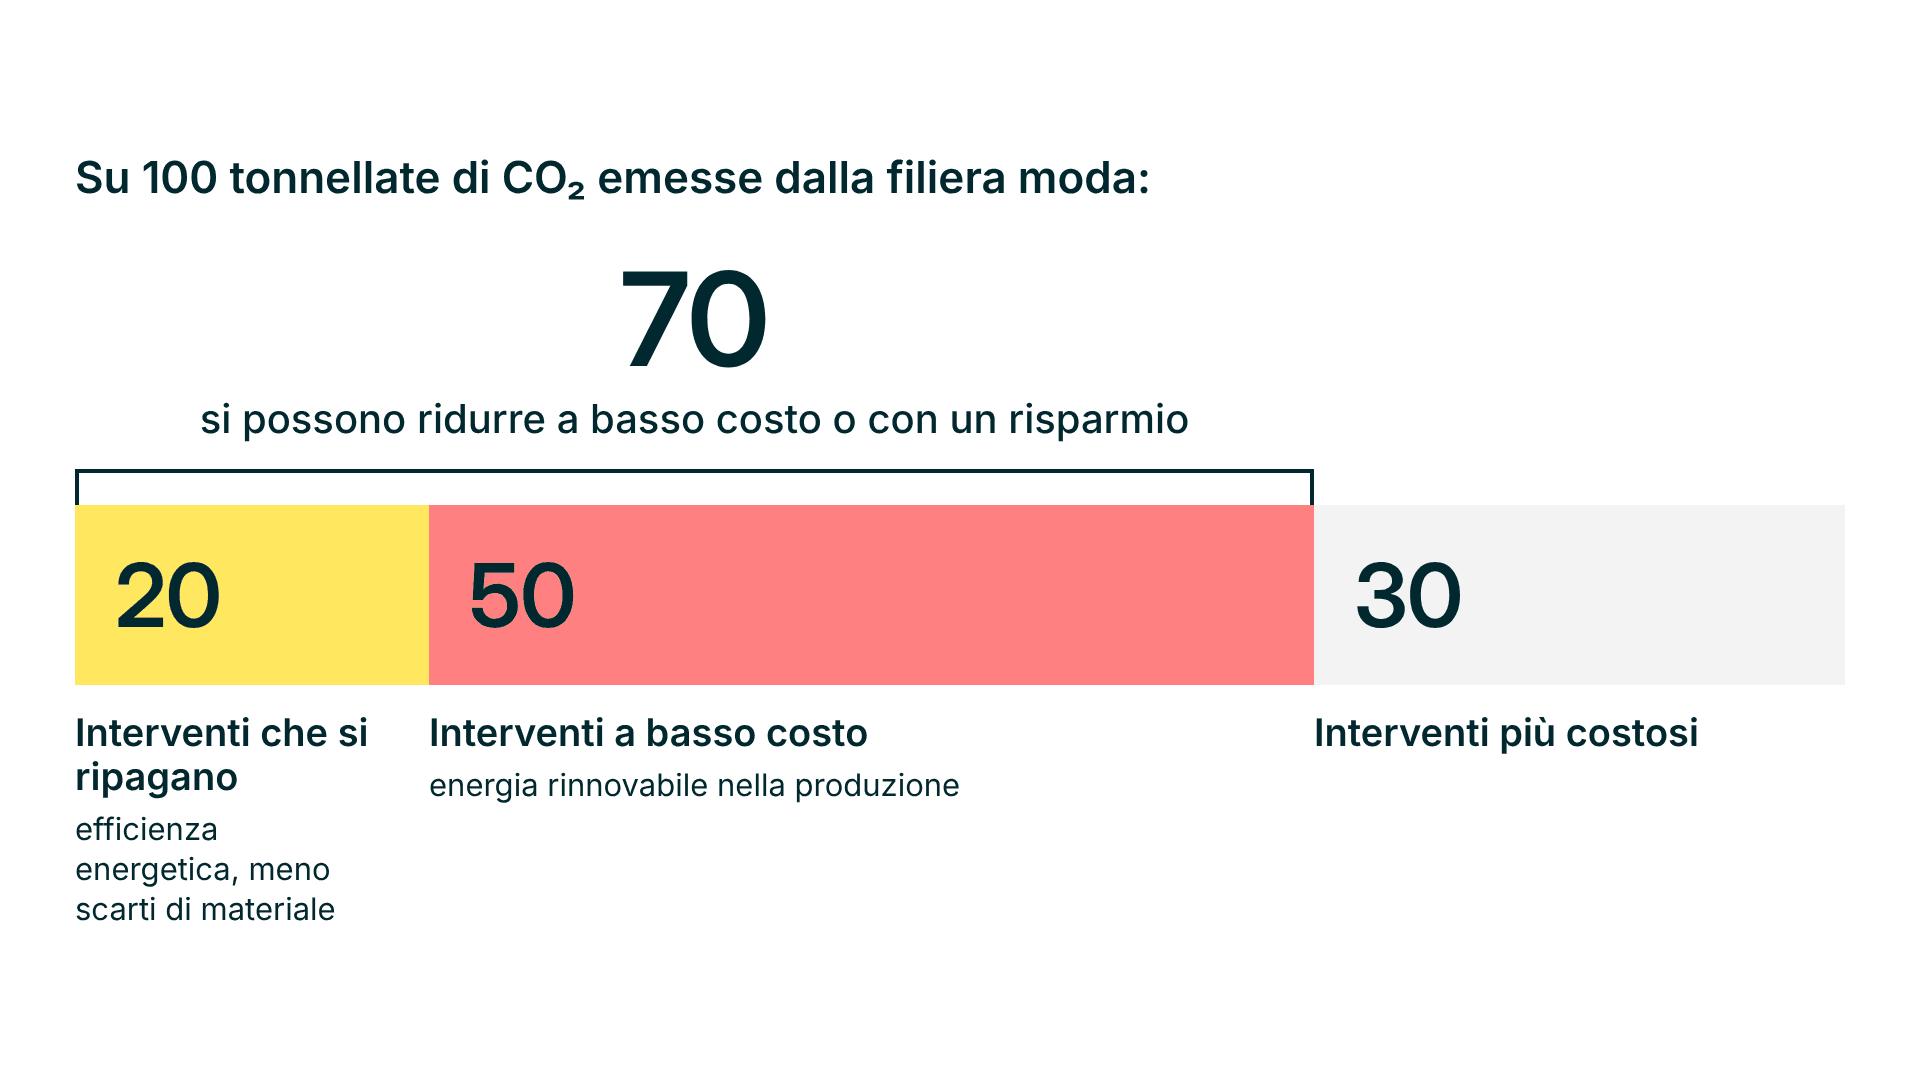
Il quadro non è fatto solo di costi. La Fashion CFO Agenda dedica una parte sostanziale alle opportunità, a partire dalla decarbonizzazione. Circa il 20% delle emissioni della filiera della moda può essere ridotto con interventi che si ripagano, come l'efficienza energetica e la riduzione degli scarti di materiale; un ulteriore 50% circa a costo basso, sotto i 10 euro per tonnellata di CO₂e, per esempio passando all'energia rinnovabile nella produzione. In totale, circa il 70% delle emissioni può essere abbattuto a basso costo o addirittura con un risparmio. Il report precisa però che il risparmio diretto va spesso ai fornitori, mentre i brand ne beneficiano in modo indiretto, con costi di produzione più bassi e meno esposizione al prezzo del carbonio. Per un CFO significa che buona parte della decarbonizzazione costa poco e una parte si ripaga: sono investimenti da ordinare per priorità come qualsiasi altra spesa, sapendo che una quota dei benefici matura nella filiera.
Il secondo fronte è la crescita. Durante il rallentamento del mercato l'usato ha fatto meglio del mercato complessivo e, secondo le stime citate dal report, crescerà del 10% l'anno tra il 2025 e il 2030. Il caso citato è H&M, che ha investito per anni in Sellpy, piattaforma di rivendita di cui è azionista di maggioranza. Il fatturato di Sellpy è passato da 754 milioni di corone svedesi nel 2022 a 1.844 milioni nel 2025, e tra il 2023 e il 2025 la rivendita è salita dallo 0,4% allo 0,8% del fatturato del gruppo.
Il terzo fronte è l'accesso al capitale. Una buona performance di sostenibilità risulta associata a valutazioni più alte e a un accesso più facile ai finanziamenti (secondo dati CDP, i leader climatici dell'abbigliamento hanno una capitalizzazione superiore del 14% rispetto ai ritardatari). Il report avverte però che queste analisi mostrano una correlazione, non un nesso causale. Banche e investitori, inoltre, analizzano i rischi in modo sempre più dettagliato (clima, acqua, filiera, lavoro) e, per concedere condizioni migliori, si aspettano valutazioni quantitative e piani di transizione credibili. Il compito del CFO è misurare questi benefici con la stessa disciplina riservata ai costi.
Dove integrare la sostenibilità nella funzione finanza
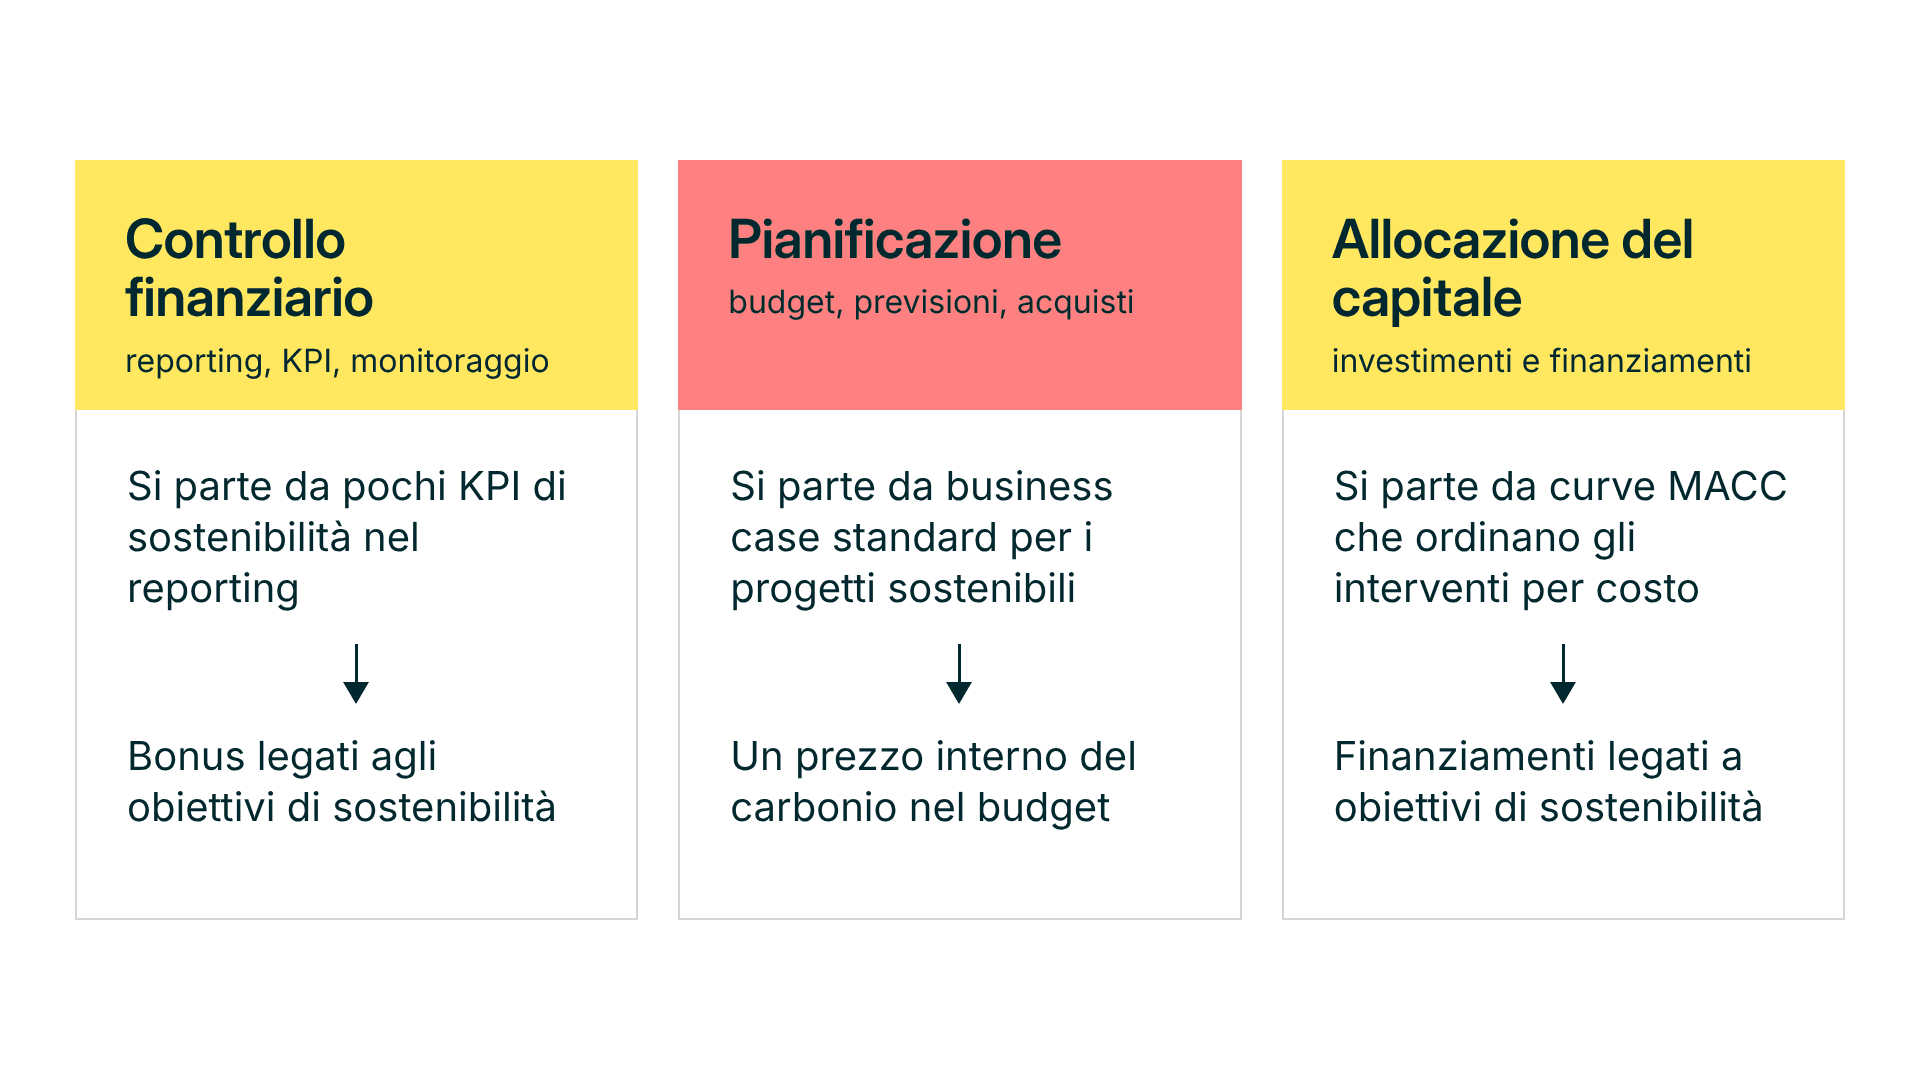
La parte più operativa del report individua tre aree dei processi finanziari in cui integrare la sostenibilità: il controllo finanziario quotidiano, la pianificazione annuale e l'allocazione strategica del capitale. Per ciascuna distingue da dove partire e come andare avanti. Non serve stravolgere la funzione finanza: serve innestare la variabile sostenibilità negli strumenti che già esistono.
Controllo finanziario
Il primo innesto riguarda reporting, KPI interni e monitoraggio delle performance. Il punto di partenza indicato dal report è pragmatico: allineare i dati di sostenibilità ai cicli del reporting finanziario e portare un numero limitato di indicatori nei KPI delle business unit, nei cruscotti di gestione e nella comunicazione agli investitori. È il passaggio dal report di sostenibilità annuale, che fotografa il passato, a un controllo di gestione che integra la sostenibilità nelle decisioni correnti. Il passo successivo sono strumenti come il conto economico ambientale, che Kering usa dal 2015 per dare un valore economico agli impatti lungo tutta la filiera, e il legame tra alcuni indicatori e gli incentivi. Il gruppo danese BESTSELLER, per esempio, ha versato ai dipendenti 80 milioni di corone danesi di bonus legati al raggiungimento degli obiettivi di sostenibilità fissati per il 2025.
Pianificazione
Il secondo innesto riguarda budget, previsioni e spesa per gli acquisti. Per partire, il report indica business case standardizzati, che valutino le iniziative di sostenibilità con criteri omogenei e confrontabili con gli altri investimenti, e risorse dedicate, per esempio una quota del budget di investimento riservata a iniziative ambientali o sociali. Per andare avanti, propone di modellare nel budget i rischi ambientali e sociali, attuali e futuri: VF Corporation, per esempio, valuta il rischio idrico di oltre 300 fornitori. Propone inoltre di introdurre il prezzo interno del carbonio, un costo figurativo attribuito alle emissioni, e soglie di rendimento corrette per la sostenibilità, che tengano conto di benefici difficili da quantificare con i criteri tradizionali. Pianificare significa anche portare nelle previsioni gli scenari di costo visti sopra: prezzi delle fibre, contributi EPR, costi energetici.
Allocazione del capitale
Il terzo innesto riguarda le decisioni di lungo periodo: M&A, fondi per l'innovazione, finanziamenti esterni. Il punto di partenza è definire obiettivi di sostenibilità di lungo periodo e il percorso finanziario per raggiungerli, per esempio con le curve dei costi marginali di abbattimento (MACC), che ordinano gli interventi di decarbonizzazione dal più al meno conveniente. A questo si aggiunge l'inserimento di pochi indicatori semplici, come emissioni o consumi idrici, nelle principali decisioni di investimento. Il passo successivo è adattare metodi di valutazione, soglie di ritorno e tempi di rientro ai benefici della sostenibilità, e usare forme di finanziamento legate a obiettivi di sostenibilità. H&M, per esempio, ha creato una funzione dedicata, New Growth & Ventures, per investire in modelli di business circolari.
I quattro approcci del CFO e quando cambiare
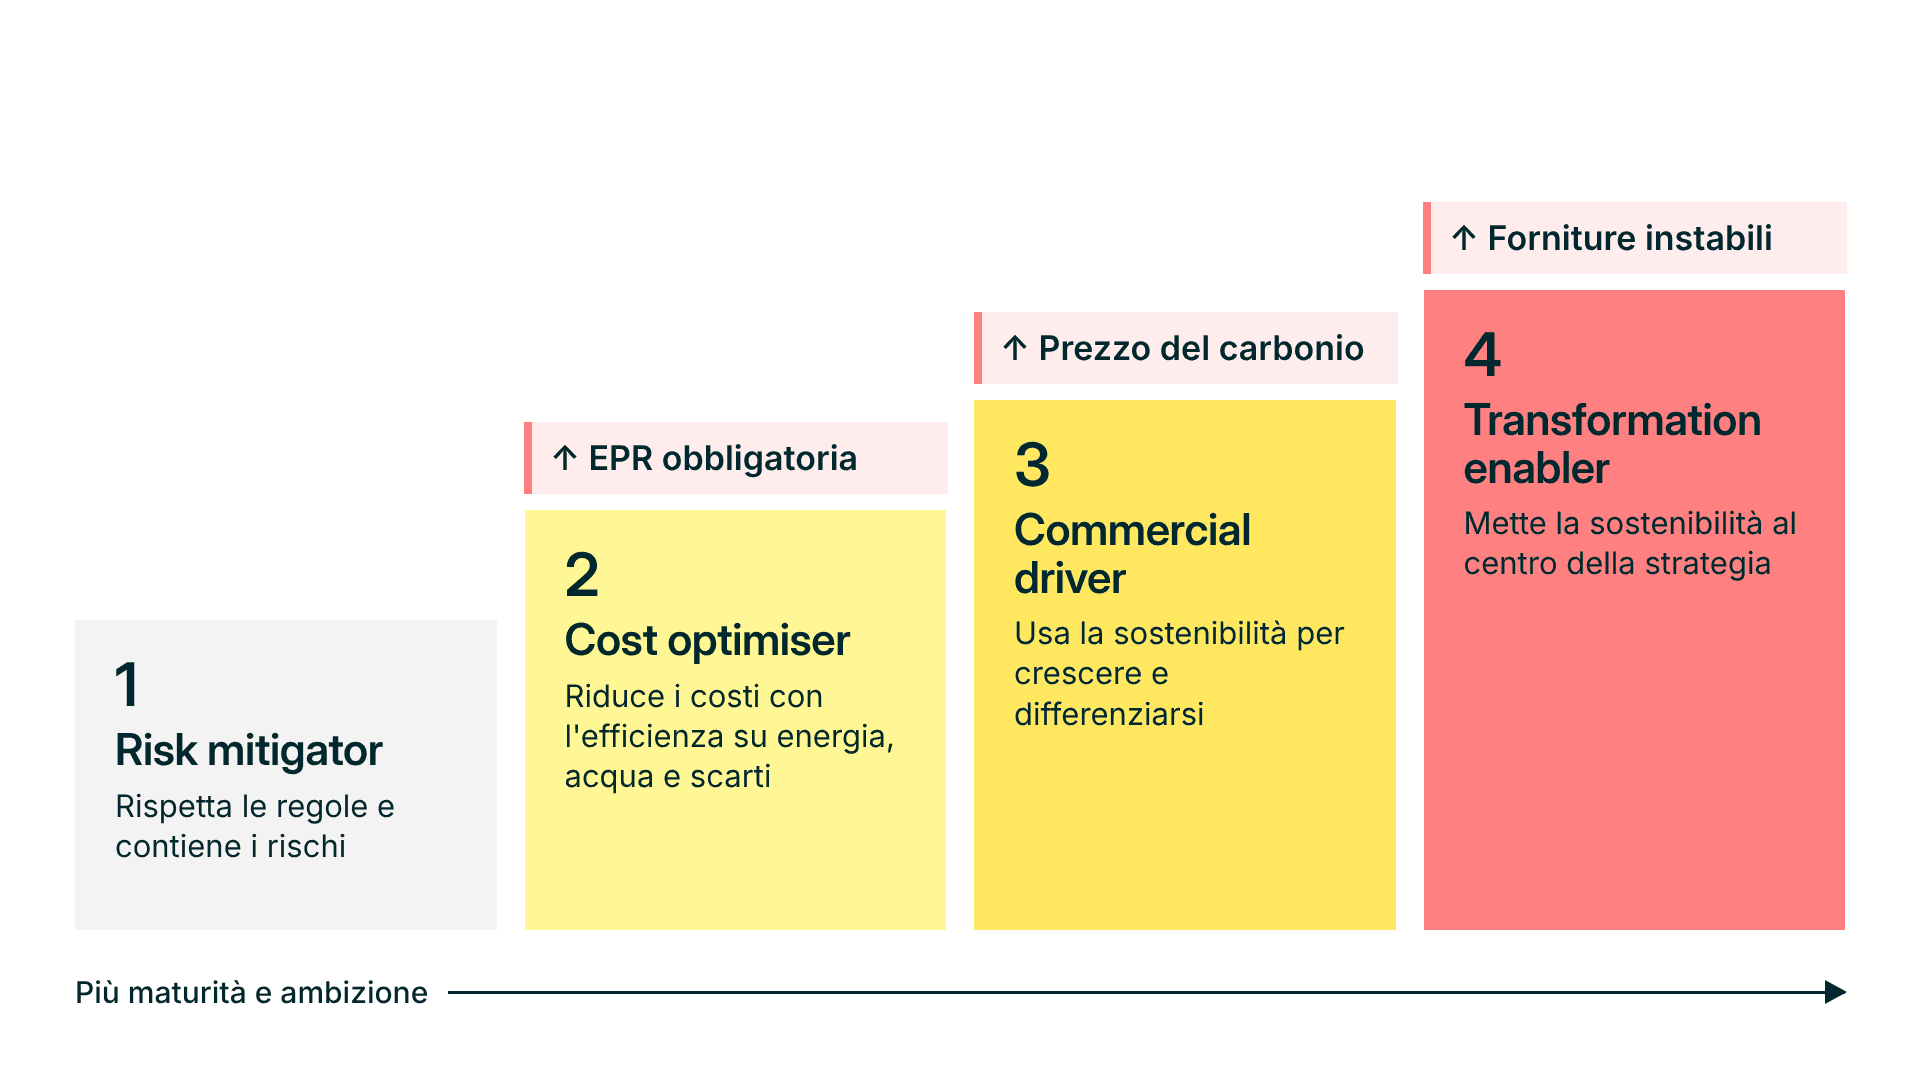
Non tutte le aziende partono dallo stesso punto, e il report ne prende atto. Descrive quattro profili di approcci finanziari alla sostenibilità, in ordine crescente di maturità e ambizione. Il risk mitigator è concentrato su compliance e contenimento dei rischi; il cost optimiser punta su investimenti di efficienza già collaudati, a partire da energia, acqua e scarti; il commercial driver vede nella sostenibilità una leva di crescita e di differenziazione, per esempio con prodotti in materiali a minore impatto o progettati per durare ed essere riparati; il transformation enabler la considera un valore centrale dell'organizzazione e la integra nella strategia. Passare all'approccio successivo significa aggiungere nuove priorità senza abbandonare quelle già avviate, e spostarsi dalle attività interne a iniziative che coinvolgono filiera e partner esterni. Il report presenta gli approcci come un punto di partenza, non come una prescrizione: le priorità vanno valutate nel contesto dell'azienda.
Il report indica anche quando cambiare approccio, con quattro segnali da monitorare. Se i regimi EPR diventano obbligatori nella maggior parte dei mercati dell'azienda, la sola conformità non basta più e conviene passare da risk mitigator a cost optimiser. Se il prezzo del carbonio fa salire in modo rilevante i costi di acquisto, il passaggio è da cost optimiser a commercial driver. Se instabilità geopolitica e volatilità climatica continuano a interrompere le forniture, o se cresce l'attenzione di autorità, tribunali e investitori sulle pratiche di acquisto, il passaggio è da commercial driver a transformation enabler. Il movimento può anche andare all'indietro: un mercato in calo o un credito più difficile possono spingere temporaneamente un'azienda verso un approccio meno ambizioso. Per questo il report suggerisce a CFO e CSO di rivedere l'approccio con regolarità, come parte della revisione strategica.
CFO e CSO: un'alleanza necessaria
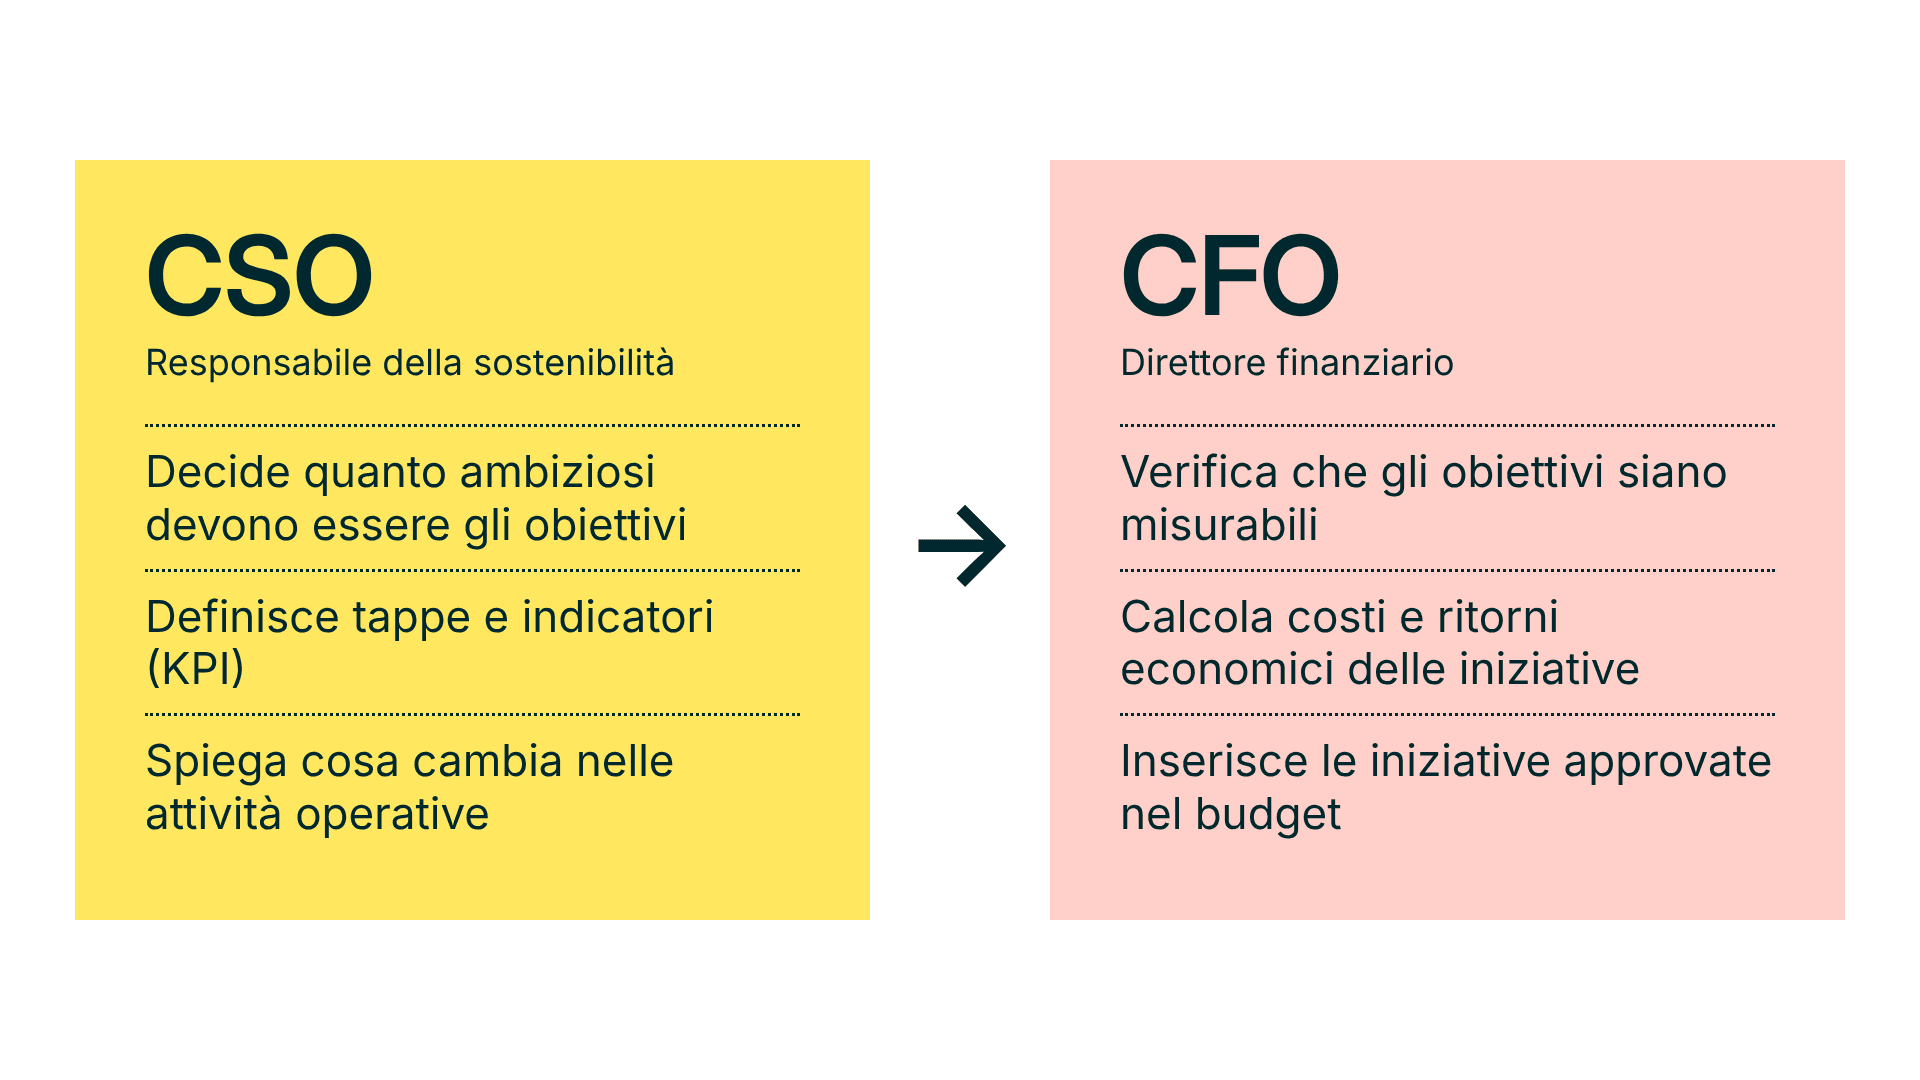
Il report è chiaro su un punto: la centralità del CFO non sostituisce il ruolo del Chief Sustainability Officer, lo completa. Il CSO, o chi guida la funzione sostenibilità, fissa l'ambizione, definisce obiettivi, percorsi e KPI e ne chiarisce le conseguenze operative. Il CFO li valida, verifica che siano misurabili, valuta i ritorni corretti per il rischio e quantifica il costo dell'agire rispetto al non agire; poi porta le iniziative approvate nei processi di allocazione del capitale, nel budget e nei sistemi di valutazione delle performance. Come strumento pratico, il report suggerisce un comitato di direzione dedicato alla sostenibilità, che si riunisca per esempio ogni trimestre per accelerare le decisioni. Perché l'alleanza funzioni serve anche un contesto che la sostenga. Serve un consiglio di amministrazione disposto ad accettare tempi di rientro o soglie di rendimento diversi per gli investimenti di sostenibilità; servono banche e investitori che integrino rischi e opportunità di sostenibilità nella valutazione del credito, e istituzioni che rendano più prevedibili incentivi e regole. I CFO consultati indicano come primi fattori capaci di sbloccare gli investimenti un business case più chiaro e prove concrete del ritorno.
Cosa significa per le medie imprese e la filiera italiana
Le priorità del report si traducono in modo diverso per due tipi di aziende italiane: i brand di medie dimensioni, che non hanno una direzione finanziaria strutturata come quella di un grande gruppo, e i fornitori, che dei grandi gruppi sono la base produttiva.
Per i brand di medie dimensioni
Una funzione finanza ridotta non può adottare tutti gli strumenti del report, ma alcuni sono pienamente alla sua portata. Tre o quattro KPI di sostenibilità nel reporting mensile non richiedono nuovi sistemi: richiedono di scegliere gli indicatori che servono davvero e di guardarli con la stessa regolarità dei dati economici. Un business case standard per gli investimenti sostenibili è un modello di calcolo, non una piattaforma. L'analisi di scenario su cotone, energia ed EPR può essere fatta una volta l'anno in sede di budget. Anche un prezzo interno del carbonio semplificato, un valore unico applicato ai progetti sopra una certa soglia, è gestibile da un controller ben indirizzato. Ciò che conta è trattare la sostenibilità come variabile finanziaria, non come adempimento da delegare alla comunicazione.
Per i fornitori
Per la filiera il messaggio è ancora più diretto: se i brand portano la sostenibilità nel budget e nelle decisioni di acquisto, dati primari e piani di decarbonizzazione diventano criteri per scegliere i fornitori e assegnare gli ordini. Chi si muove in anticipo arriva a queste richieste con le risposte già pronte. Il primo terreno di valutazione dei fornitori sarà probabilmente l'energia: ne parliamo nell'articolo dedicato al ruolo dell'energia rinnovabile e dell'efficientamento energetico nella decarbonizzazione della moda.
Finanziare la transizione insieme
C'è infine il nodo più delicato: chi paga la transizione della filiera. I fornitori sostengono gli investimenti e spesso ne trattengono il risparmio diretto, mentre i brand ne ricavano una riduzione delle emissioni Scope 3, costi di produzione più bassi e meno esposizione al prezzo del carbonio. Il report indica come risposta i meccanismi di finanziamento condiviso, che riducono il rischio di chi presta ai fornitori. La Future Supplier Initiative, promossa da The Fashion Pact, Guidehouse, Apparel Impact Institute e alcune banche, coinvolge sette brand e oltre 50 fornitori in Bangladesh e India. I brand segnalano i fornitori che hanno in comune, ne valutano le opportunità di efficienza ed energia pulita e sostengono i prestiti con garanzie. Secondo le prime stime, il costo di abbattimento per i brand è di 4-5 dollari per tonnellata di CO₂e, contro una media di settore di 30. Accanto a strutture come questa ci sono fondi di finanza mista, come il Fashion Climate Fund di Apparel Impact Institute e il fondo D-TAFS dell'IFC.
Questi strumenti oggi riguardano soprattutto i fornitori dei Paesi asiatici. Per le aziende italiane, brand e fornitori, il canale principale resta il credito bancario, e il report osserva che, per concedere condizioni migliori, le banche si aspettano analisi quantitative e piani di transizione climatica credibili. Costruire un piano di decarbonizzazione, con il calcolo delle emissioni, obiettivi di riduzione allineati alla Science Based Targets initiative e una roadmap di interventi, è il lavoro in cui affianchiamo le aziende con il Climate Plan di Cikis.
Conclusioni
La Fashion CFO Agenda 2026 descrive un passaggio di fase: la sostenibilità esce dal perimetro della comunicazione ed entra in quello della gestione finanziaria. I numeri che la sostengono non parlano ai responsabili della comunicazione, parlano a chi firma i budget: picchi di prezzo fino al doppio per cotone e lana, un utile netto ridotto del 4% dall'EPR per una grande azienda del fast fashion, circa il 70% delle emissioni di filiera riducibile a costo basso o con un risparmio. Per le aziende italiane la traduzione è duplice. I brand possono portare la sostenibilità dentro controllo di gestione, pianificazione e decisioni di investimento, nella misura consentita dalla propria struttura. I fornitori devono prepararsi a una selezione che premierà dati affidabili e piani di decarbonizzazione credibili. In entrambi i casi, non si deve più aspettare: ogni stagione di rinvio ha ormai un costo calcolabile.
FAQ: Domande frequenti
1) Cos'è la Fashion CFO Agenda 2026?
È un report che analizza come la sostenibilità stia ridisegnando l'economia del settore moda e indica ai CFO come integrarla nei processi finanziari (controllo, pianificazione e allocazione del capitale) per costruire resilienza finanziaria di lungo periodo.
2) Chi ha realizzato il report Fashion CFO Agenda 2026?
Global Fashion Agenda e Boston Consulting Group, che lo hanno presentato al Global Fashion Summit di maggio 2026. Si basa su interviste a oltre 30 CFO e senior executive e sull'analisi di più di 150 brand di moda.
3) Quanto può costare l'EPR tessile a un'azienda di moda?
Il report stima che, per una grande azienda del fast fashion con 5-10 miliardi di dollari di fatturato, i contributi EPR possano aumentare dell'1,1% il costo del venduto e ridurre di circa il 4% l'utile netto entro il 2030. L'esposizione dipende da mercati di vendita, volumi, prezzi e riciclabilità dei prodotti. In Italia lo schema di regolamento EPR tessile ha ottenuto il parere favorevole della Conferenza Unificata a luglio 2026, ma non è ancora in vigore.
4) Il CBAM si applica già ai prodotti tessili?
No. L'esposizione della moda al prezzo del carbonio passa però dai costi energetici dei fornitori, e il report la indica tra i rischi da monitorare se il carbon pricing si allargherà fino a colpire più direttamente il settore.
5) Perché la sostenibilità riguarda il CFO e non solo il CSO?
Perché incide ormai direttamente su costi, margini e accesso al capitale. Il CSO fissa ambizione, obiettivi e KPI; il CFO li valida, ne misura i ritorni e li porta nel budget e nelle decisioni di investimento. Senza la finanza, gli obiettivi di sostenibilità restano difficili da finanziare e da misurare.
Ricevi in automatico articoli come questo e gli ultimi aggiornamenti sulla moda sostenibile!