Le emissioni della moda crescono nonostante efficienza e rinnovabili
Il settore dell'abbigliamento sta migliorando l'efficienza dei suoi processi. Più rinnovabili negli stabilimenti, meno carbone nelle tintorie, materiali riciclati in crescita nelle collezioni. Eppure le emissioni totali del settore continuano a salire: nel 2024 sono aumentate del 6,3%, per il secondo anno consecutivo. È il paradosso fotografato dal report Taking Stock 2026 di Apparel Impact Institute. Un paradosso solo apparente: secondo il report, a spingere le emissioni è l'aumento del materiale prodotto, cresciuto quasi allo stesso ritmo delle emissioni. In questo articolo guardiamo i numeri del report, il motivo per cui l'efficienza da sola non basta e cosa significa tutto questo per chi deve costruire una roadmap climatica aziendale credibile.
Cosa dice il report Taking Stock 2026
Il Taking Stock of Progress Against the Roadmap to Net Zero 2026 è l'aggiornamento annuale di Apparel Impact Institute (Aii), organizzazione non profit specializzata nella decarbonizzazione della filiera dell'abbigliamento. Il report misura i progressi del settore rispetto alla Roadmap to Net Zero pubblicata nel 2021. L'obiettivo di riferimento è ridurre le emissioni del 45% entro il 2030 rispetto al 2019, la traiettoria coerente con 1,5 °C.
La stima si basa su due fonti consolidate: i volumi di fibre del Materials Market Report di Textile Exchange e i fattori di impatto dell'Higg Materials Sustainability Index di Cascale e Worldly. L'edizione pubblicata a settembre 2026 fotografa il 2024. Il perimetro è la filiera produttiva dell'abbigliamento, dalle materie prime alla confezione: restano fuori uffici e negozi, trasporto a valle, fase d'uso e fine vita dei capi.
I numeri del 2024
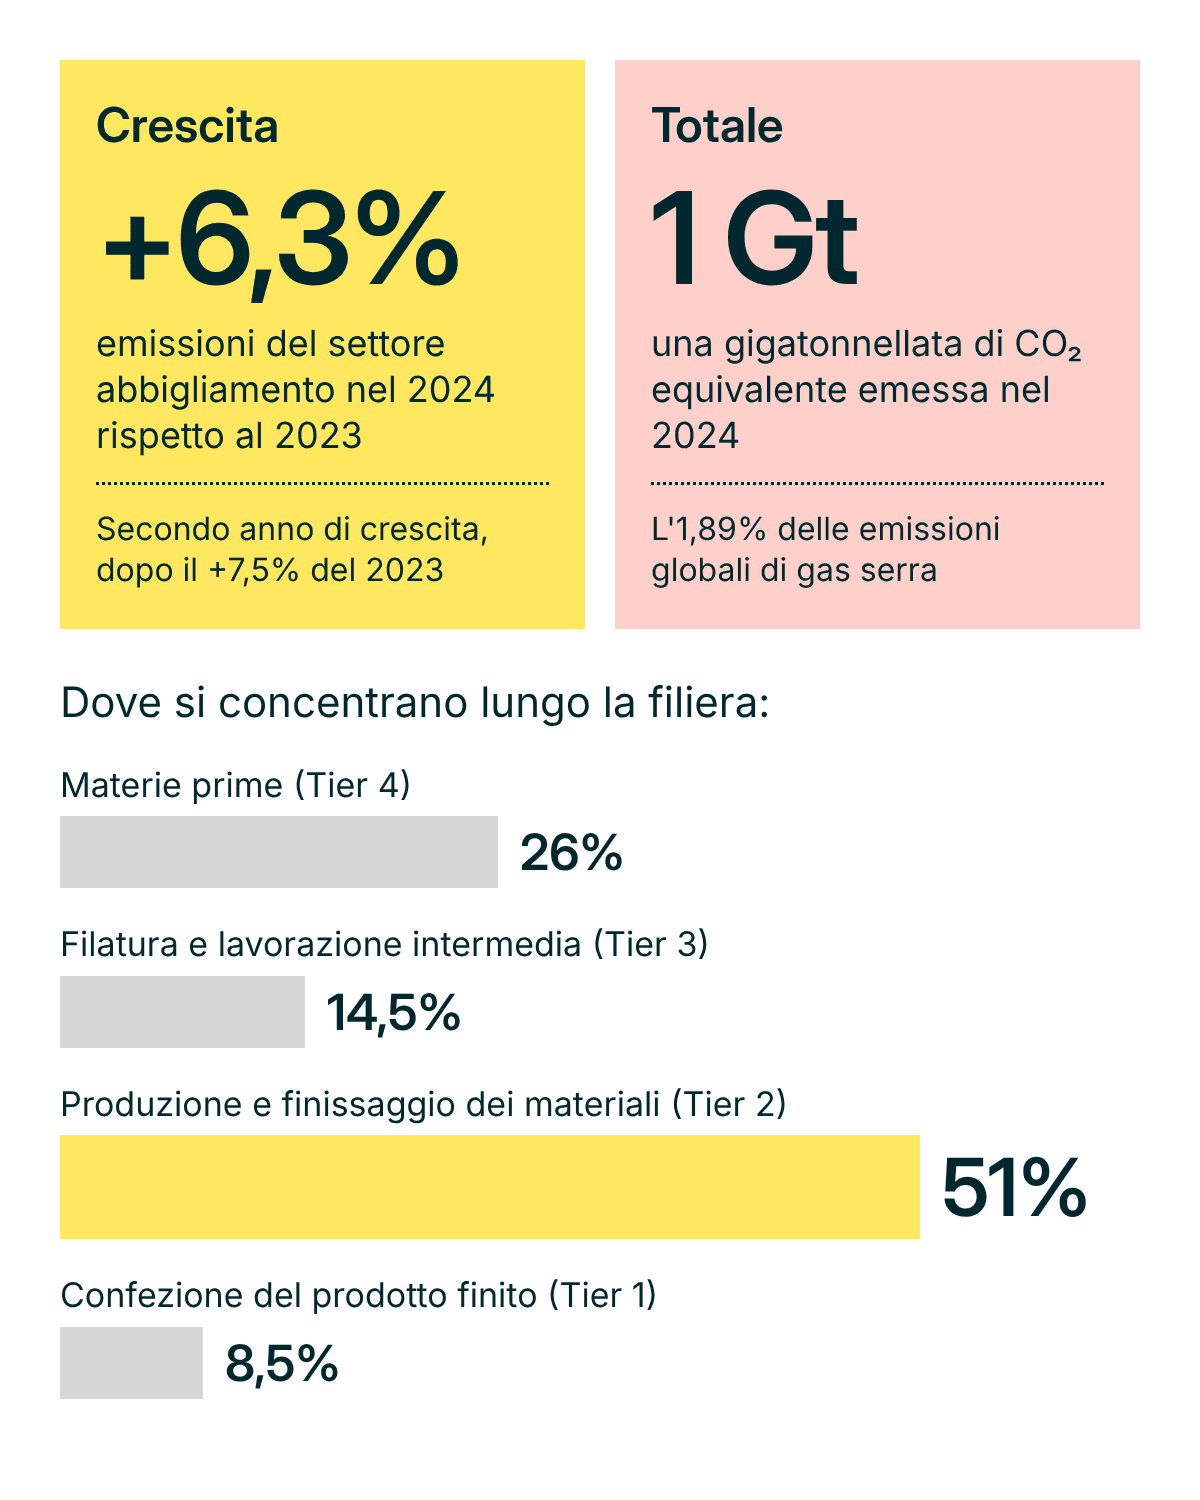
La stima centrale del report è questa: nel 2024 il settore apparel ha emesso circa 1.004 Mt di CO₂ equivalente, in pratica una gigatonnellata. Significa l'1,89% delle emissioni globali, stimate in 53,2 Gt (dati EDGAR). Per dare una scala, è un livello paragonabile alle emissioni annue di un grande Paese industrializzato.
+6,3%, il secondo anno consecutivo di crescita
Rispetto al 2023 le emissioni sono cresciute del 6,3%. Il dato pesa di più se messo in fila con quello dell'edizione precedente: per il 2023 il report aveva registrato un aumento del 7,5%. Due anni consecutivi di crescita, dopo un periodo in cui le emissioni del settore erano rimaste sostanzialmente stabili. Con il 2030 ormai vicino, il settore si sta muovendo nella direzione opposta a quella dichiarata negli impegni climatici di brand e gruppi.
Dove si concentrano le emissioni lungo la filiera
La ripartizione per fase della catena del valore conferma il quadro degli anni scorsi. Il Tier 2, la produzione e il finissaggio dei materiali (tessitura, tintoria, nobilitazione), resta lo stadio più pesante: 512,66 Mt, il 51% del totale. Seguono la produzione delle materie prime (Tier 4) con 259,7 Mt, pari al 26%, la lavorazione intermedia come la filatura (Tier 3) con il 14,5% e la confezione del prodotto finito (Tier 1) con l'8,5%. Più della metà del problema sta quindi nei processi a monte, energivori e spesso alimentati con mix energetici non puliti nei principali Paesi di produzione. È lì che si giocano i progetti di decarbonizzazione della filiera.
Perché le emissioni crescono: volumi e mix di fibre
Il punto più importante del report non è il valore assoluto, ma la causa della crescita. Le emissioni non salgono perché i processi stanno peggiorando: salgono perché è aumentata la quantità di materiale prodotto, con un mix sempre più spostato sul poliestere vergine, di origine fossile. Il driver, scrive Aii, è l'aumento delle fibre utilizzate per produrre abbigliamento, in particolare il poliestere di origine fossile.
La produzione di fibre tocca il record di 132 milioni di tonnellate
Secondo i dati Textile Exchange citati nel report, la produzione globale di fibre è passata da circa 125 milioni di tonnellate nel 2023 al record di 132 milioni nel 2024. In un anno il settore ha aggiunto 7 milioni di tonnellate di materiale. Ogni tonnellata aggiuntiva porta con sé le emissioni della sua produzione: coltivazione o sintesi, filatura, tessitura, finissaggio. Quando la base materiale cresce a questo ritmo, i miglioramenti di processo partono in salita.
Il peso del poliestere
Dentro quel totale, il poliestere rappresenta il 59%. È la fibra più usata al mondo ed è anche una fibra di origine fossile, prodotta dal petrolio con processi energivori concentrati in Paesi a rete elettrica ancora molto carbonizzata. Il report aggiunge un'osservazione prudente ma chiara: la metodologia misura la produzione complessiva di fibre, non quella di un singolo segmento, ma la crescita dell'ultra fast fashion è indicata come un probabile fattore che contribuisce all'aumento. Volumi in crescita e mix spostato sul poliestere si rafforzano a vicenda: più materiale, più sintetico, più emissioni.
Intensità e volumi: la differenza che cambia il risultato
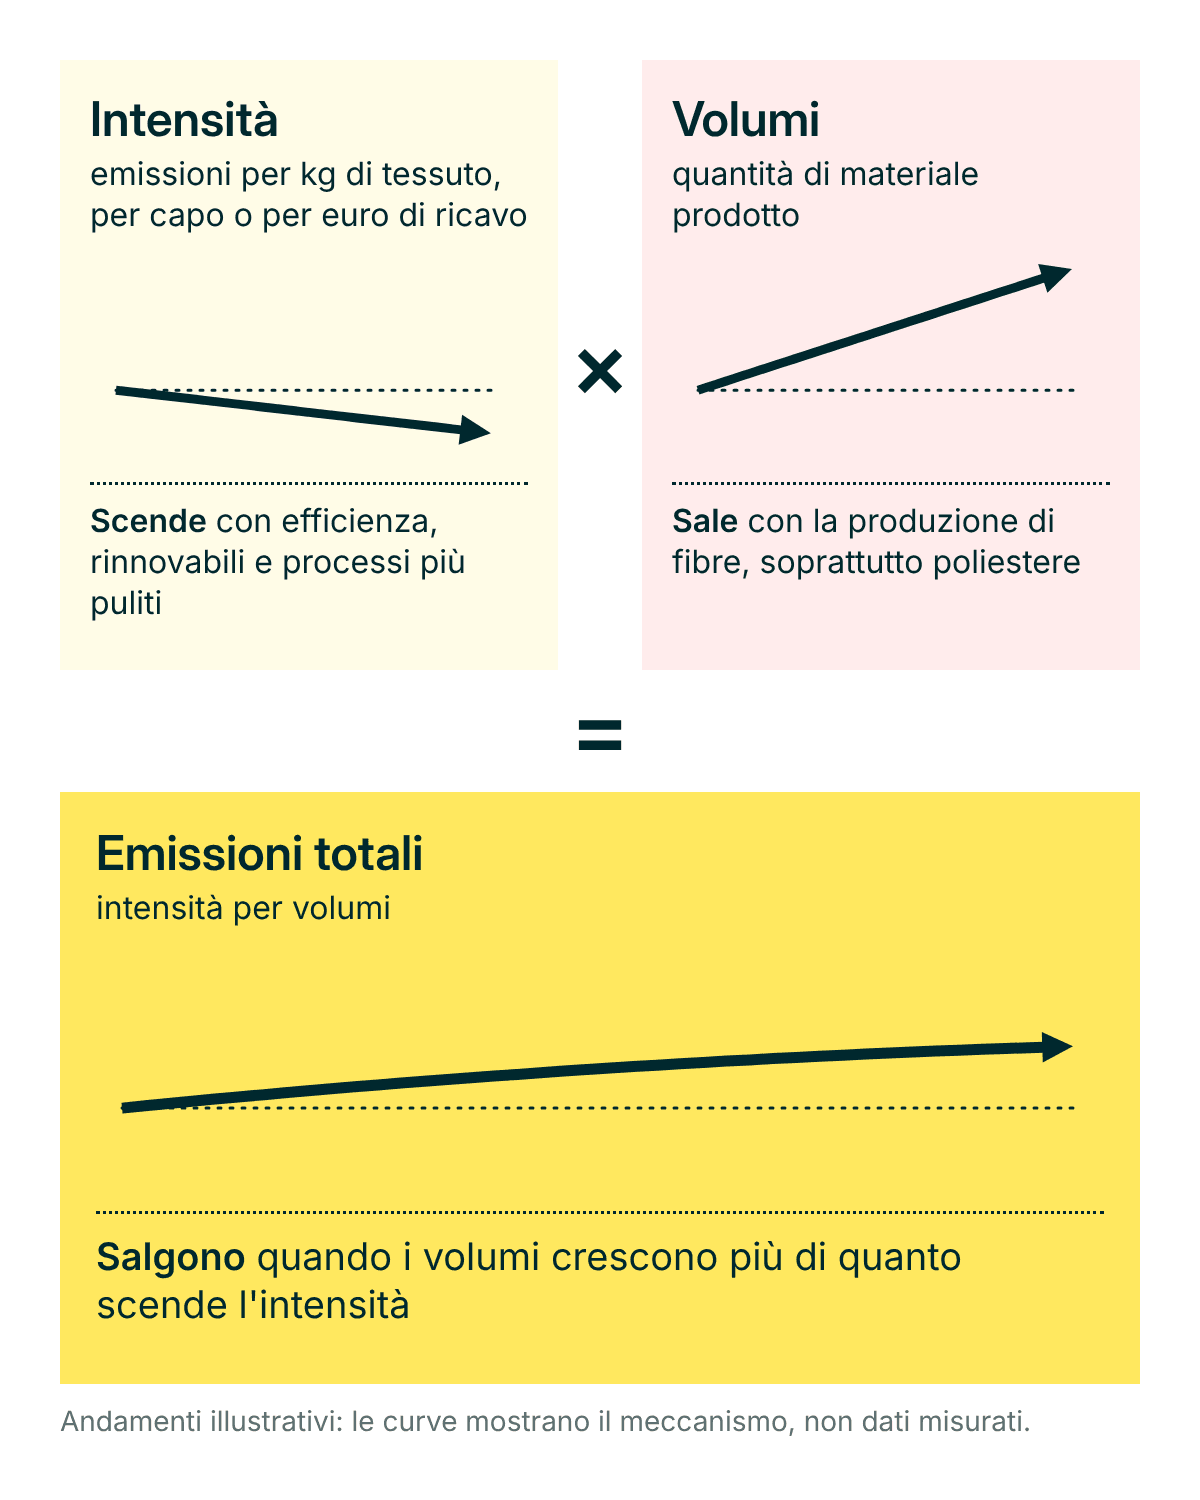
Efficienza energetica, rinnovabili e processi più puliti riducono l'intensità, ovvero le emissioni per chilogrammo di tessuto, per capo o per euro di ricavo. Sono interventi reali, misurabili, necessari. Ma le emissioni totali sono il prodotto di due fattori: intensità per volumi. Il report lo dice in termini generali: i benefici di efficienza e rinnovabili vengono erosi se la produzione di materiali ad alta intensità di carbonio continua a crescere. La stima di settore moltiplica i volumi di fibra per fattori di emissione medi: per costruzione segue soprattutto i volumi e coglie solo in parte i miglioramenti dei singoli stabilimenti. Per questo un'azienda può avere tutti i progetti giusti in corso e vedere comunque salire la propria impronta: non sta sbagliando i progetti, sta misurando solo metà dell'equazione.
La distanza dalla traiettoria 2030
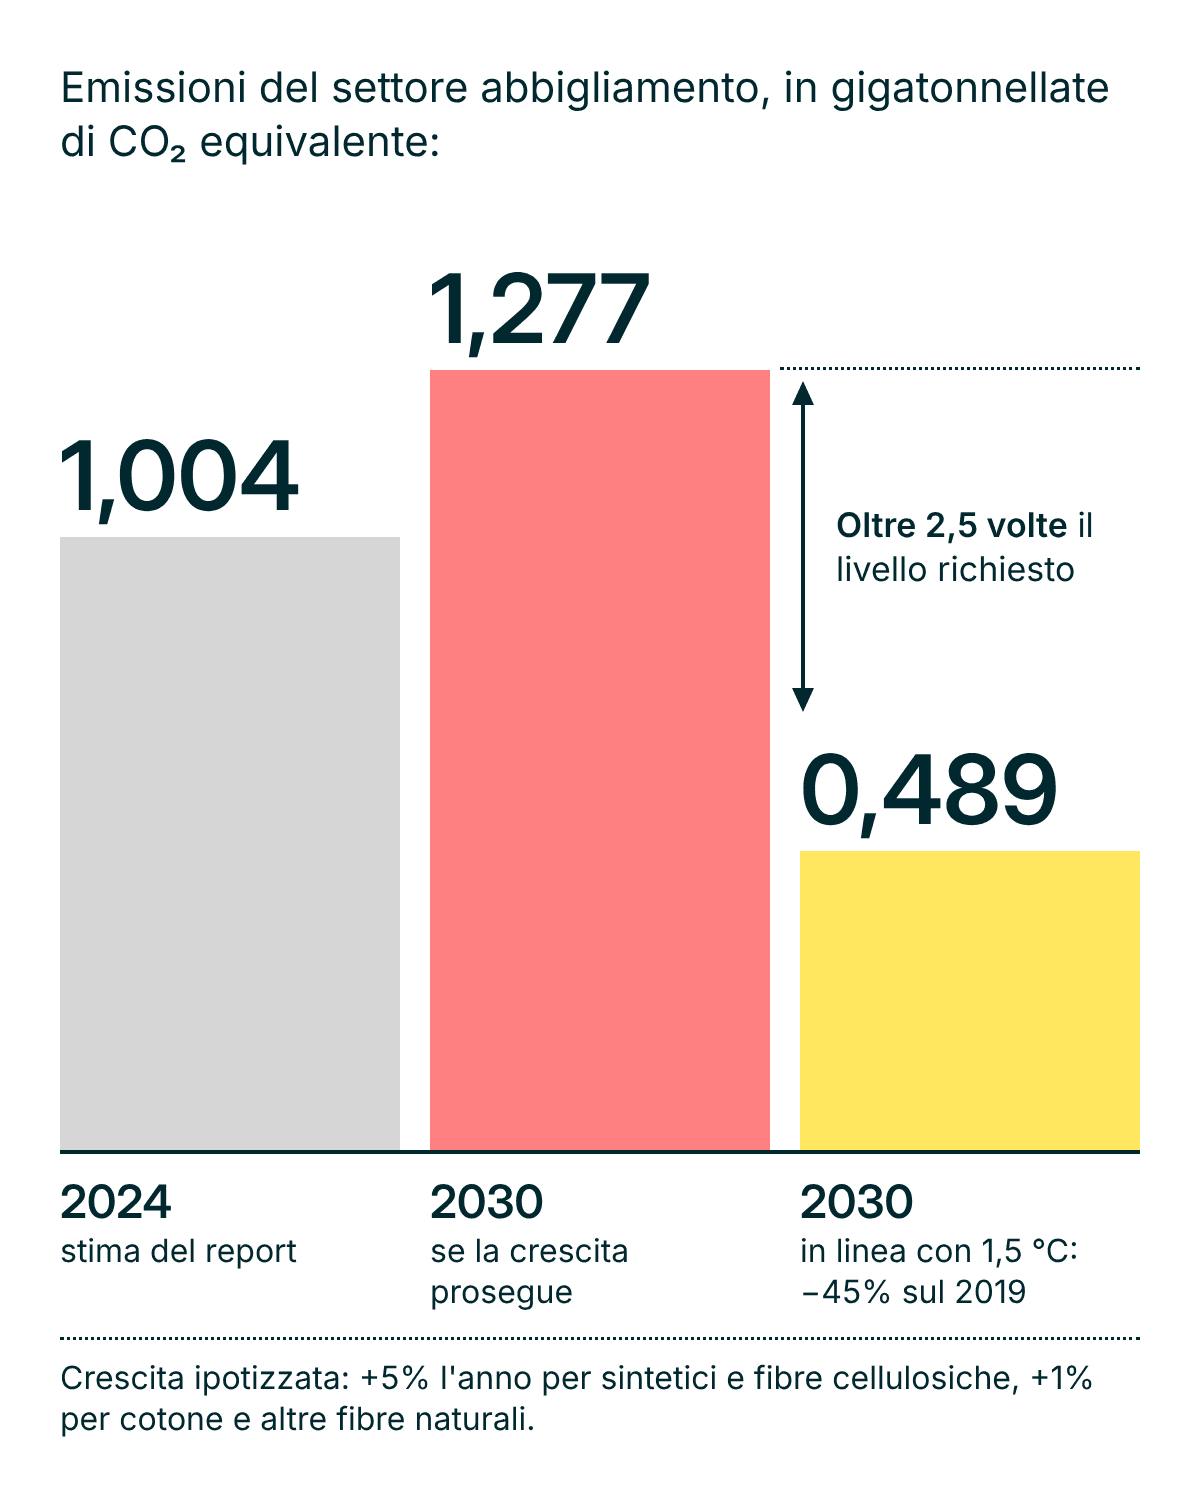
Il report traduce la tendenza in una proiezione. Con le ipotesi di crescita del report (5% l'anno per sintetici e fibre cellulosiche, 1% per cotone e altre fibre naturali), le emissioni del settore arriverebbero a 1,277 Gt nel 2030. Per restare in linea con 1,5 °C, cioè con il taglio del 45% rispetto al 2019, dovrebbero invece scendere a 0,489 Gt. La traiettoria tendenziale è oltre due volte e mezza il livello richiesto. Un divario di questa ampiezza non si chiude solo ottimizzando i processi esistenti: richiede di agire anche sulla quantità e sulla composizione di ciò che il settore produce.
Cosa sta già funzionando
Il quadro non è tutto negativo, e il report dedica spazio a chi sta ottenendo riduzioni assolute, non solo di intensità. Tra i brand, Fast Retailing ha ridotto del 18,6% le emissioni da beni e servizi acquistati per i prodotti UNIQLO e GU tra il FY2019 e il FY2024, e ha alzato il target 2030 al 30%. H&M Group ha tagliato le emissioni Scope 3 del 34,6% tra il 2019 e il 2025, mentre Inditex ha ridotto del 16% le emissioni da acquisti dal 2018, con l'88% delle fibre classificate a minore impatto. Gap Inc. e Ralph Lauren registrano cali rispettivamente del 20% e del 30,7% sui propri perimetri. Tra i produttori: Elevate Textiles ha ridotto le emissioni Scope 1 e 2 del 33,3% dal 2019, Far Eastern New Century del 34% dal 2020, MAS Holdings del 24%, Shenzhou International del 16,8%. Nel novembre 2024, H&M ha firmato in Vietnam il primo memorandum per un Direct Power Purchase Agreement del settore, aprendo la strada alle rinnovabili su larga scala in un Paese chiave di approvvigionamento.
I limiti di questi risultati
Il report è esplicito anche sul limite: questi casi dimostrano che le riduzioni assolute sono possibili, ma restano esempi isolati rispetto alla scala necessaria. Le barriere individuate sono le stesse delle edizioni precedenti: accesso limitato alla finanza per i produttori che devono investire in efficienza e rinnovabili; pratiche di acquisto dei brand che non incentivano investimenti di lungo periodo; rinnovabili non sempre disponibili o competitive nei Paesi di produzione; materiali sostenibili ancora più costosi dei convenzionali; modelli circolari che restano di nicchia. Il report lo dice esplicitamente: i successi individuali non si stanno ancora traducendo in una curva di settore che scende.
Cosa significa per una roadmap climatica aziendale
Per un'azienda di moda la lezione del Taking Stock 2026 è diretta: una roadmap climatica non può valutare solo l'efficienza del singolo processo o del singolo prodotto. Deve riconciliare tre grandezze che si muovono insieme: i miglioramenti di intensità, la crescita dei volumi e il mix di fibre. Una roadmap costruita solo sui progetti di efficienza rischia di mostrare un miglioramento mentre l'impronta complessiva peggiora, con conseguenze concrete quando i numeri finiscono davanti a chi li verifica: clienti, banche, autorità, iniziative come SBTi.
I progetti energetici restano necessari ma non bastano
Il primo chiarimento evita un equivoco: niente di tutto questo rende meno urgenti gli interventi su energia e processi. Il 51% delle emissioni sta nel Tier 2, e lì efficienza, elettrificazione e rinnovabili restano la leva principale. Chi ha avviato progetti energetici in filiera deve mantenerli e rafforzarli; su come impostarli abbiamo dedicato un approfondimento al ruolo dell'energia rinnovabile e dell'efficientamento energetico nella decarbonizzazione della moda. Il punto è un altro: da soli, questi interventi non reggono il risultato assoluto se sourcing e pianificazione commerciale fanno crescere più rapidamente la domanda di materiali ad alto impatto.
I KPI da leggere insieme
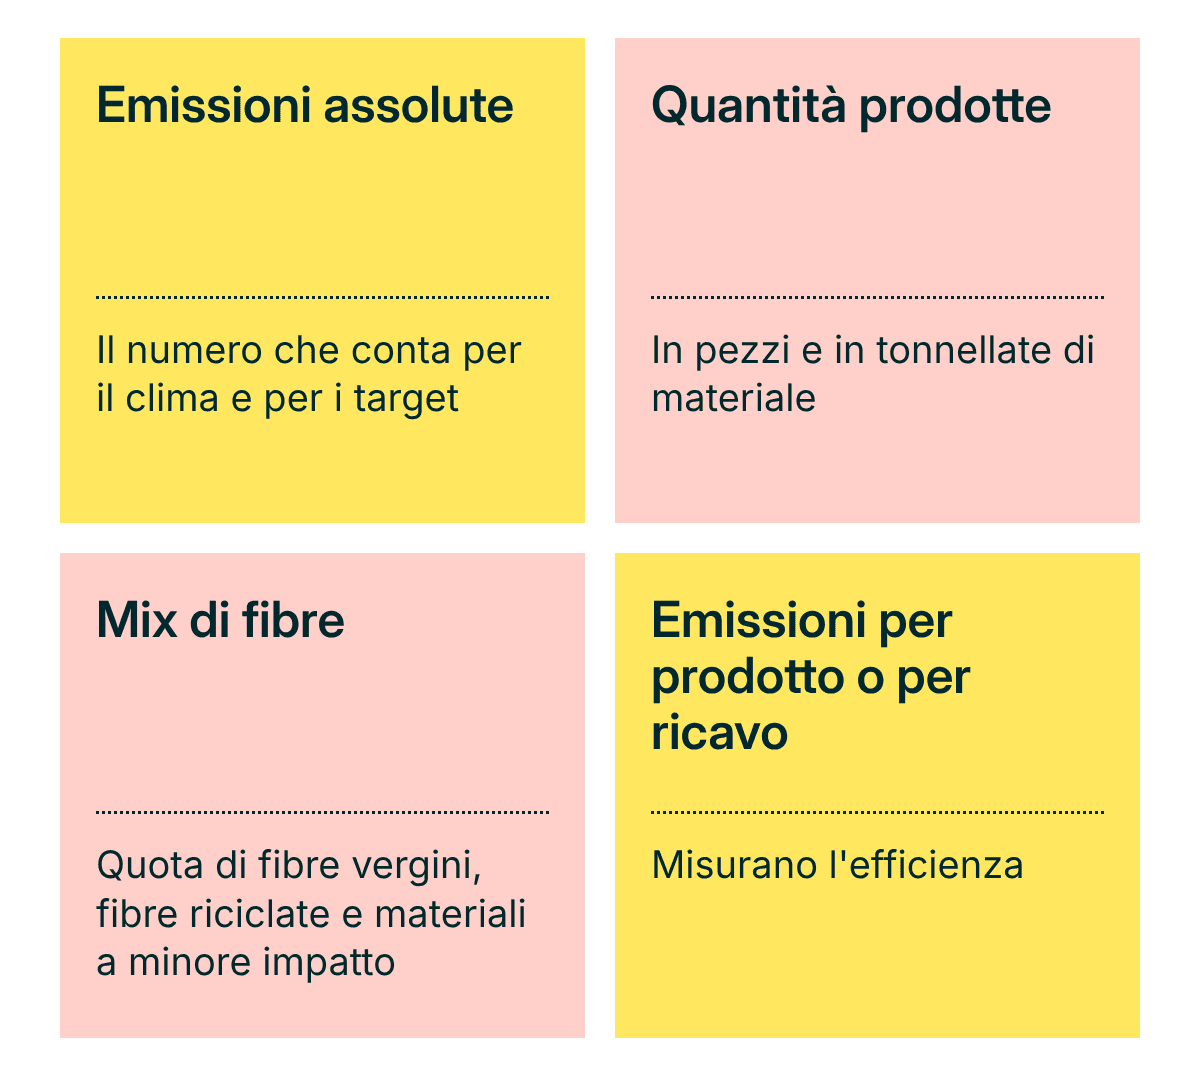
La conseguenza operativa è un cruscotto diverso. Gli indicatori da osservare contemporaneamente sono quattro. Le emissioni assolute, che sono il numero che conta per il clima e per i target; le quantità prodotte, in pezzi e in tonnellate di materiale; il mix di fibre, con la quota di vergine, di fibre riciclate e di materiali a minore impatto; le emissioni per prodotto o per ricavo, che misurano l'efficienza. Letti insieme, questi KPI dicono subito dove sta andando l'impronta e perché. Letti separatamente, permettono a ciascuna funzione di raccontare una storia parzialmente vera: la sostenibilità mostra l'intensità che scende, il commerciale i volumi che crescono, e nessuno vede il totale che sale.
Uno scenario unico tra commerciale, prodotto e sostenibilità
Il passo finale è organizzativo. Pianificazione commerciale, prodotto e sostenibilità devono valutare nello stesso scenario come quantità vendute, mix di materiali e interventi di riduzione modificano le emissioni totali. In pratica significa costruire proiezioni in cui il piano vendite, le scelte di collezione e i progetti di decarbonizzazione entrano nello stesso modello, con orizzonti coerenti. Solo così si distinguono i progetti realmente efficaci dalle riduzioni che la crescita assorbe, e si può decidere in anticipo come controbilanciare un piano commerciale espansivo: con più riciclato, con interventi aggiuntivi in filiera, con scelte di design. È il tipo di lavoro che facciamo con il Climate Plan di Cikis: un percorso che parte dal calcolo delle emissioni e arriva a una roadmap in cui obiettivi, volumi e mix stanno nello stesso quadro.
Conclusioni
Il Taking Stock 2026 consegna al settore un messaggio che vale per ogni singola azienda. Ridurre l'intensità è necessario, e i casi citati dal report dimostrano che si può fare anche in valore assoluto. Ma il risultato finale dipende da tutta l'equazione: emissioni per unità, quantità prodotte, composizione dei materiali. Finché i volumi crescono più delle riduzioni, il totale continuerà a salire anche con processi migliori. La buona notizia è che gli strumenti per governare l'equazione intera esistono.
FAQ: Domande frequenti
Di quanto sono cresciute le emissioni della moda nel 2024?
Del 6,3% rispetto al 2023, secondo il report Taking Stock 2026 di Apparel Impact Institute, fino a circa 1.004 Mt di CO₂ equivalente (1 Gt). È il secondo aumento consecutivo, dopo il +7,5% registrato per il 2023.
Perché le emissioni crescono se aumentano efficienza e rinnovabili?
Perché a livello di settore i benefici di efficienza e rinnovabili non bastano a controbilanciare la crescita dei volumi: la produzione globale di fibre è passata da circa 125 a 132 milioni di tonnellate in un anno, con il poliestere al 59%.
Quanto pesa la moda sulle emissioni globali?
Secondo il report, le emissioni dell'apparel nel 2024 rappresentano l'1,89% delle emissioni globali di gas serra. Altre stime, con perimetri più ampi, arrivano a valori più alti, fino all'8%.
Qual è la fase della filiera che emette di più?
Il Tier 2, cioè la produzione e il finissaggio dei materiali (tessitura, tintoria, nobilitazione): da solo vale il 51% delle emissioni del settore. Seguono la produzione delle materie prime con il 26%, la lavorazione intermedia con il 14,5% e la confezione con l'8,5%.
Cosa deve contenere una roadmap climatica per ridurre le emissioni assolute?
Oltre ai progetti su energia e processi, deve tenere insieme quattro indicatori: emissioni assolute, quantità prodotte, mix di fibre ed emissioni per prodotto o per ricavo. E deve valutare in un unico scenario le decisioni commerciali, di prodotto e di sostenibilità, perché il risultato finale dipende dall'interazione tra intensità, volumi e materiali.
Ricevi in automatico articoli come questo e gli ultimi aggiornamenti sulla moda sostenibile!