Riciclo tessile in Europa: chi paga gli impianti e cosa possono fare i brand
Sul riciclo tessile la moda si gioca la credibilità dei propri obiettivi di circolarità: le promesse devono trasformarsi in investimenti, contratti e costi da mettere a bilancio. Per anni il tema è stato raccontato come una sfida tecnologica: trovare un processo capace di trasformare un capo usato in una nuova fibra. Oggi quei processi esistono, sia meccanici sia chimici. Quello che manca è un sistema industriale che stia in piedi da solo: una raccolta e una selezione all'altezza, impianti che banche e investitori siano disposti a finanziare e, soprattutto, aziende disposte a comprare la fibra riciclata con continuità, in volumi e a prezzi prevedibili. In questo articolo vediamo a che punto è il riciclo tessile in Europa, cosa blocca gli investimenti, cosa potrà finanziare la responsabilità estesa del produttore (EPR) e quali leve restano in mano ai brand, comprese le aziende di medie dimensioni.
Il riciclo tessile in Europa oggi
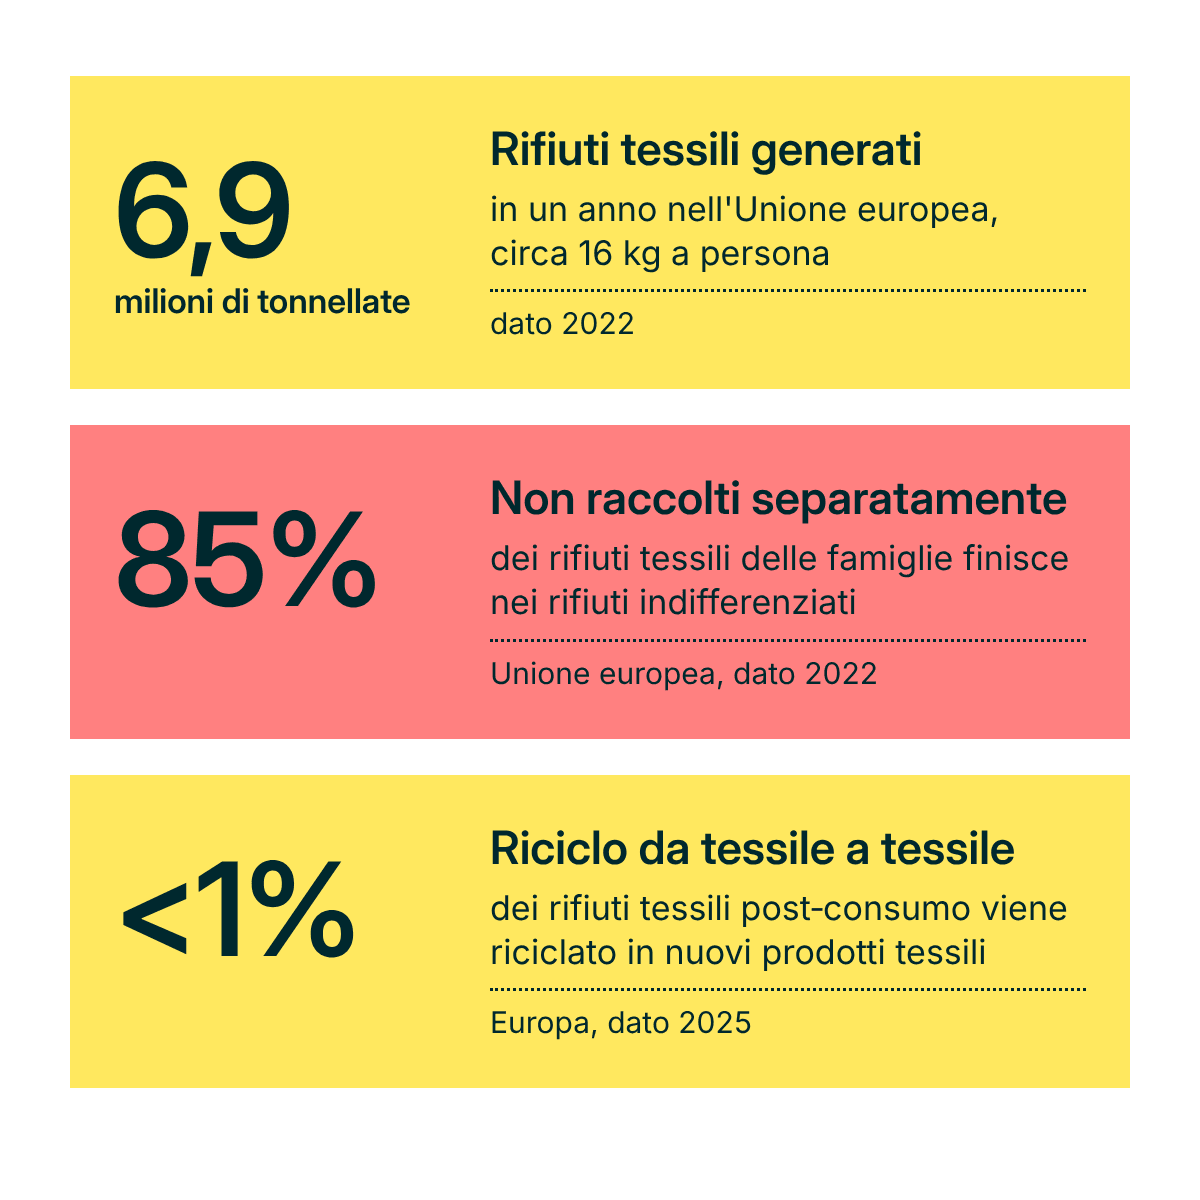
Tra i rifiuti tessili prodotti in Europa e quelli che tornano a essere fibra c'è ancora una distanza enorme. Secondo l'Agenzia europea dell'ambiente (EEA), nel 2022 l'Unione Europea ha generato circa 6,9 milioni di tonnellate di rifiuti tessili, pari a 16 kg a persona. Le stime però variano molto, perché non esiste ancora un metodo europeo armonizzato per misurarli; lo studio BCG–ReHubs, che considera l'Europa nel suo complesso e include anche gli scarti di produzione, arriva a 15,2 milioni di tonnellate nel 2025. Su un punto le fonti concordano: la maggior parte di questi rifiuti non viene nemmeno raccolta separatamente. Nel 2022, secondo l'EEA, l'85% dei rifiuti tessili delle famiglie è finito nell'indifferenziato, e quindi in discarica o all'inceneritore.
Il dato più critico riguarda però l’ultimo passaggio: in Europa meno dell’1% dei rifiuti tessili post-consumo viene riciclato in nuovi prodotti tessili. È il cosiddetto riciclo fibre-to-fibre, oggi ancora marginale. Il resto di ciò che oggi chiamiamo "riciclato" diventa per lo più stracci industriali, imbottiture o materiali isolanti. Da qui nasce la domanda di questo articolo: chi paga le infrastrutture necessarie per colmare questa distanza?
Un problema di coordinamento tra impianti di riciclo e brand
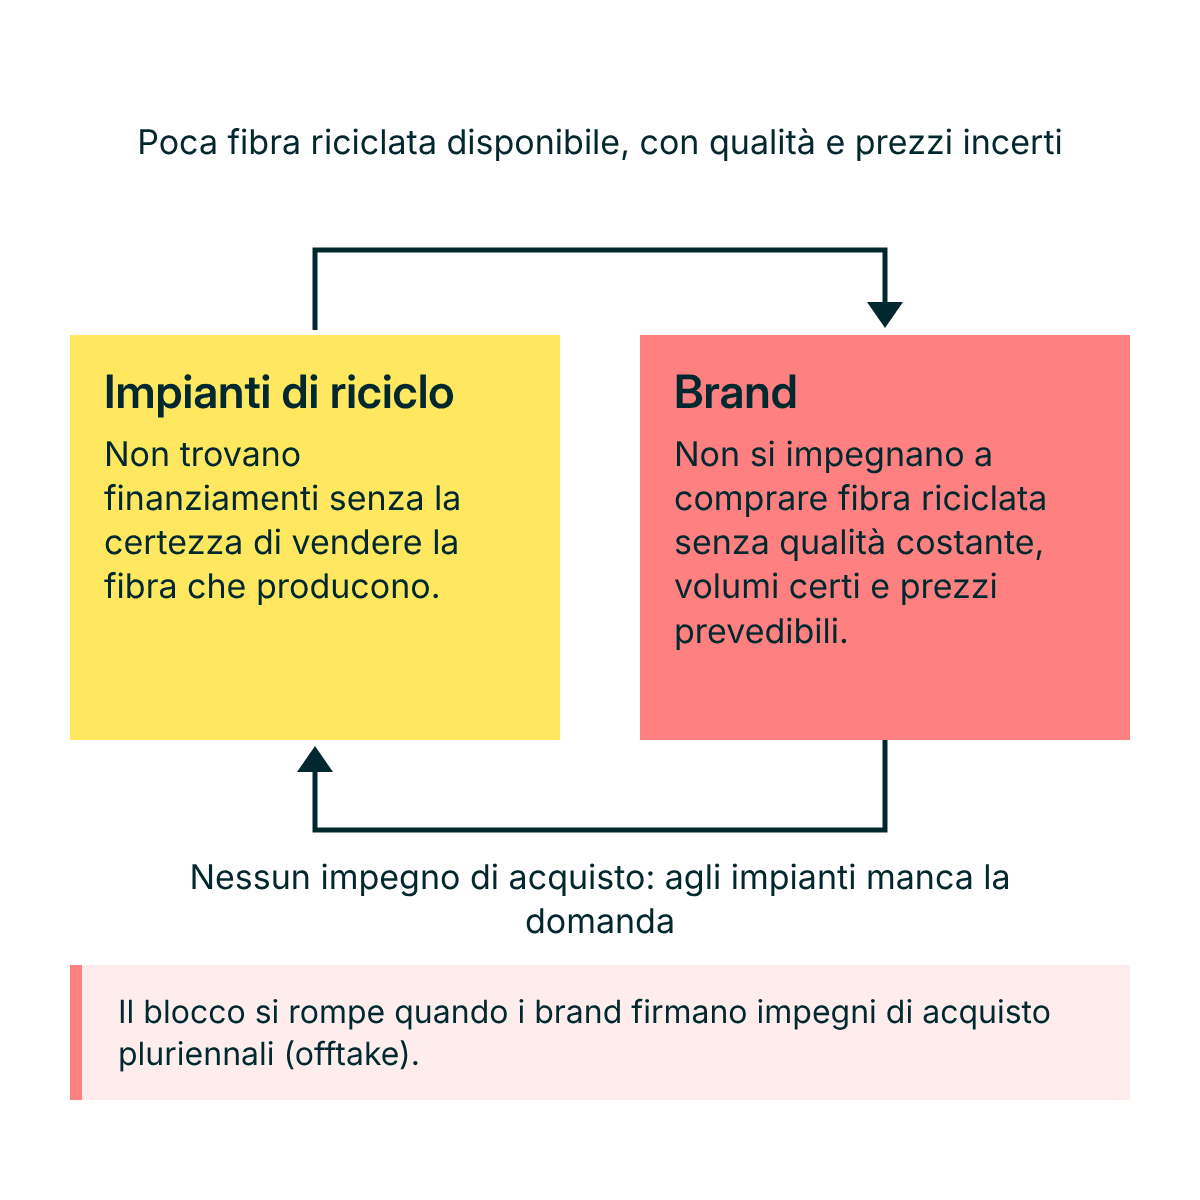
La risposta breve è che oggi non le paga quasi nessuno, perché il settore è bloccato da un problema di coordinamento. Chi costruisce impianti di riciclo non investe senza la certezza che qualcuno comprerà la fibra; i brand non pianificano di usare fibra riciclata finché non c'è un'offerta affidabile. Ognuno aspetta che l'altro faccia la prima mossa, e il mercato resta fermo.
Perché gli impianti faticano a trovare finanziamenti
Un impianto di riciclo fibre-to-fibre è un investimento industriale importante, che si ripaga in molti anni e deve gestire almeno quattro rischi insieme. Il primo è tecnologico: molti processi, soprattutto quelli chimici, sono alla prima applicazione su scala commerciale, e i primi impianti si fanno carico dei costi e degli errori legati alla messa a punto della tecnologia. Il secondo riguarda la materia prima: gli impianti dipendono da raccolta e selezione, che in gran parte d'Europa non forniscono ancora abbastanza rifiuti tessili suddivisi per composizione. Il terzo è di mercato: senza impegni di acquisto pluriennali, nessuno garantisce che la fibra prodotta troverà compratori a un prezzo che copra i costi. Il quarto è normativo: le regole su rifiuti, sottoprodotti ed esportazioni sono ancora in evoluzione e rendono incerti i flussi su cui costruire il business plan. Per una banca o un fondo, questa combinazione di fattori rende i primi impianti difficili da finanziare a condizioni sostenibili.
Perché i brand non possono ancora contare sulla fibra riciclata
Dal lato dei brand il problema è speculare. Per usare fibra riciclata nelle collezioni servono tre cose che oggi il mercato fatica a garantire: qualità costante, volumi certi e prezzi prevedibili. Se i sistemi di raccolta e selezione non sono maturi, la composizione del materiale in ingresso cambia di continuo, e con lei la qualità della fibra in uscita. Se gli impianti non lavorano su scala industriale, i volumi disponibili restano piccoli e contesi. E senza né l'una né l'altra cosa, i prezzi oscillano troppo per entrare nella pianificazione di una collezione, che si fa con mesi di anticipo e con margini già definiti. Così la maggior parte dei brand si muove con prudenza, e in modo del tutto razionale: usa il riciclato in capsule collection e progetti pilota, senza impegni strutturali. Ma è proprio questa prudenza a togliere agli impianti la domanda di cui avrebbero bisogno per nascere.
Cosa insegna il caso Renewcell
Il caso più istruttivo degli ultimi anni è quello di Renewcell, azienda svedese pioniera nel riciclo chimico dei tessuti di cotone. Renewcell aveva aperto il primo impianto al mondo su scala commerciale per questo tipo di riciclo, con una capacità fino a 60.000 tonnellate l'anno di Circulose, la polpa ricavata dai vecchi capi. Nel 2023, però, ne ha vendute circa 18.000 tonnellate, meno della metà di quanto le serviva per pareggiare i costi. Il prezzo ha avuto un ruolo decisivo: le fibre prodotte con Circulose costavano quasi un terzo in più della viscosa ottenuta dalla polpa di legno. E quel sovrapprezzo, come ha spiegato in seguito il nuovo management, cresceva a ogni passaggio della filiera, perché ogni fornitore applicava il proprio margine su un costo di partenza già più alto. Alla fine il costo extra per i brand era tale da scoraggiare gli ordini, anche da parte di chi aveva accolto con entusiasmo il debutto del materiale. A febbraio 2024 Renewcell ha dichiarato fallimento.
La seconda parte della storia è altrettanto interessante. A giugno 2024 il fondo Altor ha rilevato l'azienda, l'ha ribattezzata Circulose e ne ha cambiato il modello commerciale. Oggi i brand che aderiscono come partner pagano direttamente a Circulose una licenza che copre il costo aggiuntivo del materiale riciclato. In questo modo il sovrapprezzo viene saldato una sola volta, all'inizio della filiera, e la polpa passa da un fornitore all'altro a un prezzo vicino a quello dei materiali convenzionali, senza che ogni passaggio lo gonfi con i propri margini. Il meccanismo, chiamato "premium decoupling", è stato sviluppato con Fashion for Good e Canopy. Il primo brand ad aderire, a giugno 2025, è stato Mango. A novembre 2026, con gli impegni di 16 brand, tra cui H&M, l'impianto svedese di Ortviken è tornato in produzione. La lezione vale in entrambe le direzioni: senza una domanda garantita anche la tecnologia migliore fallisce, mentre con impegni di acquisto strutturati lo stesso impianto può ripartire.
Quanto costa costruire la filiera del riciclo, e chi paga
Il passaggio al riciclo su scala industriale comporta due costi diversi, che conviene tenere separati. Il primo è l'investimento per costruire l'infrastruttura, cioè sistemi di raccolta e impianti di selezione e di riciclo: è un costo una tantum, che riguarda l'intero sistema. Il secondo è il sovrapprezzo della fibra riciclata rispetto a quella vergine: un costo ricorrente, che ricade su chi la compra.
Quanto serve investire
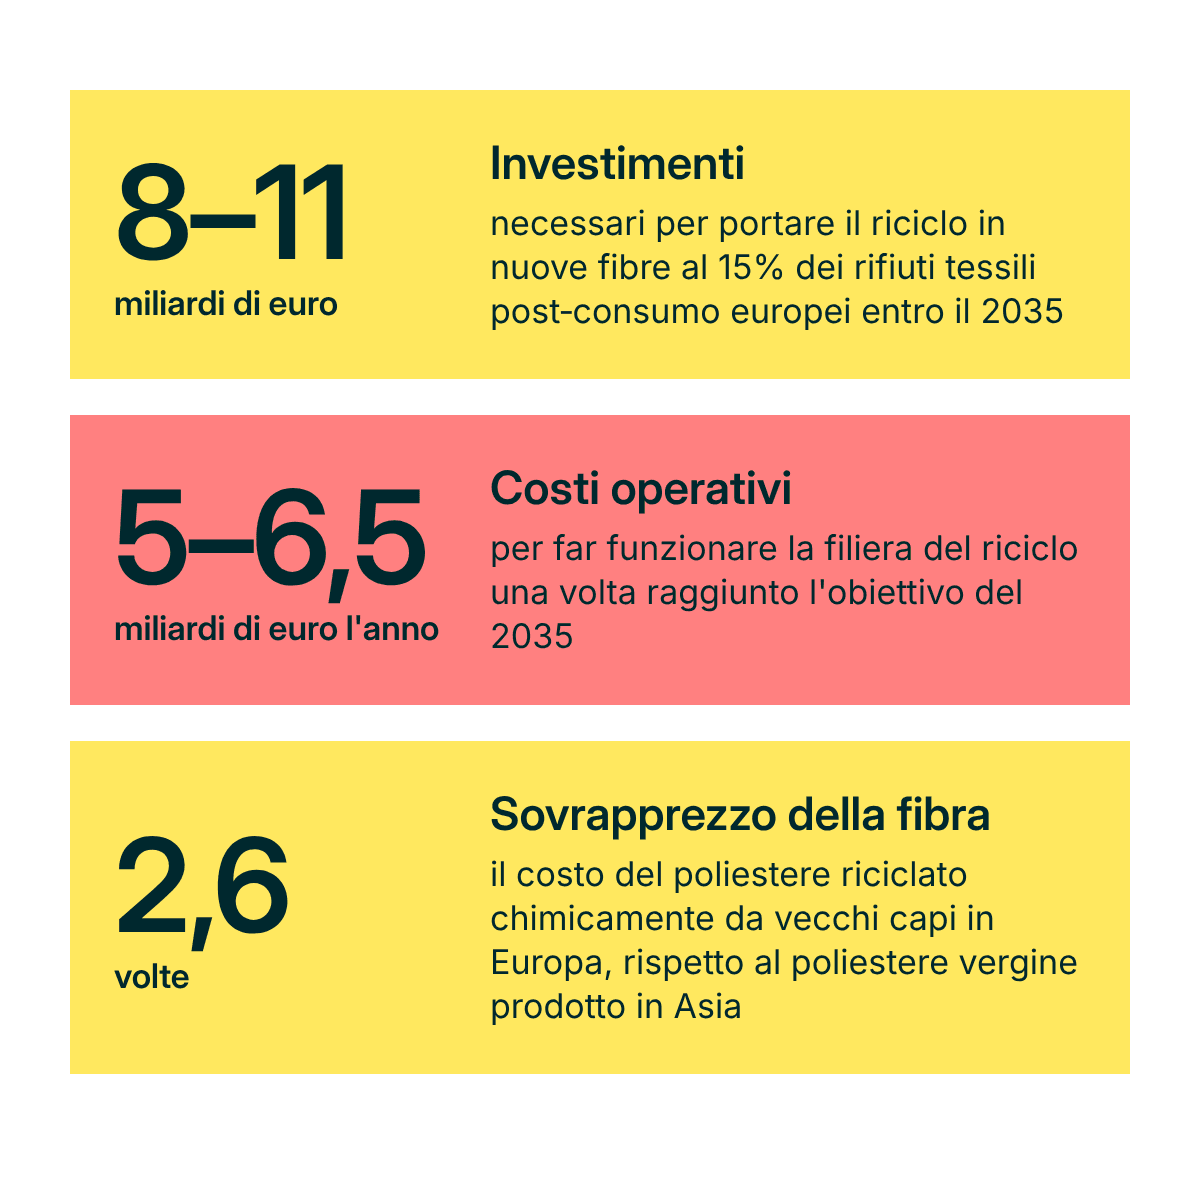
La stima più aggiornata degli investimenti necessari viene da uno studio di BCG e ReHubs del 2026. Per riciclare in nuove fibre circa il 15% dei rifiuti tessili post-consumo europei entro il 2035, pari a circa 2,7 milioni di tonnellate l'anno, servono 8-11 miliardi di euro di investimenti, a cui si aggiungono 5-6,5 miliardi l'anno di costi operativi. Una volta raggiunta la scala, però, il business può stare in piedi: già nel 2022 McKinsey stimava che una filiera del riciclo matura potesse generare in Europa profitti per 1,5-2,2 miliardi di euro l'anno. Il punto di arrivo, quindi, è sostenibile; il problema è finanziare il percorso per arrivarci. Come vedremo nei prossimi paragrafi, servono tre attori: l'EPR potrà finanziare raccolta e selezione, i capitali pubblici e privati possono costruire gli impianti, ma solo se i brand garantiscono la domanda.
Il sovrapprezzo della fibra riciclata
Il secondo costo è quello che i brand vedono nei listini. Oggi la fibra riciclata da rifiuti tessili costa ancora molto più di quella vergine. Un esempio: secondo Systemiq, produrre in Europa poliestere riciclato chimicamente da vecchi capi costa circa 2,6 volte quanto produrre poliestere vergine in Asia. Sul prezzo del capo finito, però, questo divario pesa molto meno, perché la fibra è solo una delle voci di costo, accanto a filatura, tessitura, confezione, logistica e margini. Il caso Renewcell mostra dove sta il vero problema: non tanto il sovrapprezzo della materia prima in sé, quanto il fatto che si moltiplica a ogni passaggio della filiera, e che senza volumi e impegni di acquisto pianificati nessuno riesce a ridurlo.
Cosa può finanziare l'EPR tessile
In questo quadro arriva la responsabilità estesa del produttore (EPR). Applicata al tessile, obbliga chi immette prodotti sul mercato a versare un contributo, calcolato sui prodotti venduti, che serve a finanziarne la gestione a fine vita. È lo strumento pensato per la prima metà del problema: far nascere raccolta, selezione e trattamento su scala industriale.
Cosa prevede la direttiva UE 2025/1892
La direttiva (UE) 2025/1892, pubblicata nella Gazzetta ufficiale dell’Unione europea il 26 settembre 2025, modifica la direttiva quadro sui rifiuti e rende obbligatoria l’EPR tessile in tutta l’Unione europea. Gli Stati membri devono istituire i propri regimi entro il 17 aprile 2028. Rientrano nel perimetro abbigliamento e accessori, calzature, cappelli e tessili per la casa come lenzuola, coperte e tende; gli Stati possono istituire un regime anche per i materassi. Nei considerando, la direttiva indica invece di escludere i prodotti per uso professionale, compreso quello militare, che possono comportare rischi per la sicurezza, la salute o l’igiene. I contributi dovranno coprire i costi di raccolta, selezione, preparazione per il riutilizzo e riciclo, e varranno anche per chi vende online da fuori UE. Un elemento chiave è l’eco-modulazione: i contributi si baseranno sul peso dei prodotti immessi sul mercato e saranno modulati in base ai requisiti di ecodesign del regolamento ESPR più rilevanti per la prevenzione e il trattamento dei rifiuti tessili. I criteri precisi saranno fissati dalla Commissione europea con atti di esecuzione. Gli Stati membri potranno inoltre modulare i contributi in base alle pratiche di fast e ultra-fast fashion dei produttori. Per un quadro dei sistemi già attivi nei vari Paesi, abbiamo pubblicato una mappatura dell’EPR tessile in Europa e nel mondo.
A che punto è l'Italia
L’Italia ha scelto di muoversi prima della scadenza europea. Il Ministero dell’Ambiente e della Sicurezza Energetica, insieme al Ministero delle Imprese e del Made in Italy, ha preparato un decreto ministeriale che istituisce l’EPR per i prodotti tessili di abbigliamento, calzature, accessori, pelletteria e tessili per la casa. Il 23 luglio 2026 lo schema di decreto ha ottenuto il parere favorevole della Conferenza Unificata. Il testo fissa obiettivi crescenti di raccolta differenziata dei rifiuti tessili, almeno il 30% entro il 2030 e il 50% entro il 2035, e affida il coordinamento della raccolta al Centro di coordinamento per il riciclo dei tessili (CORIT). A novembre 2026, però, il decreto non è ancora in vigore. Mancano il parere del Consiglio di Stato, la registrazione della Corte dei conti e la pubblicazione in Gazzetta Ufficiale, e gli operatori del settore ne attendono l’entrata in vigore entro fine anno. L’importo dei contributi e i criteri di eco-modulazione saranno definiti in una fase successiva.
Cosa l'EPR non può risolvere
C'è però un equivoco da evitare. L'EPR finanzia la gestione dei rifiuti e, secondo la direttiva, può sostenere anche investimenti in capacità di selezione e riciclo. Ma non crea il mercato della fibra riciclata: nessun contributo obbliga un brand ad acquistarla. Se la domanda non cresce, il rischio è paradossale: più materiale raccolto e selezionato, ma nessuno sbocco a valle. Il caso Renewcell lo dimostra: l'impianto non si è fermato per mancanza di materia prima, ma per mancanza di compratori stabili. Per questo la seconda metà del problema resta in mano ai brand.
Le leve che restano in mano ai brand
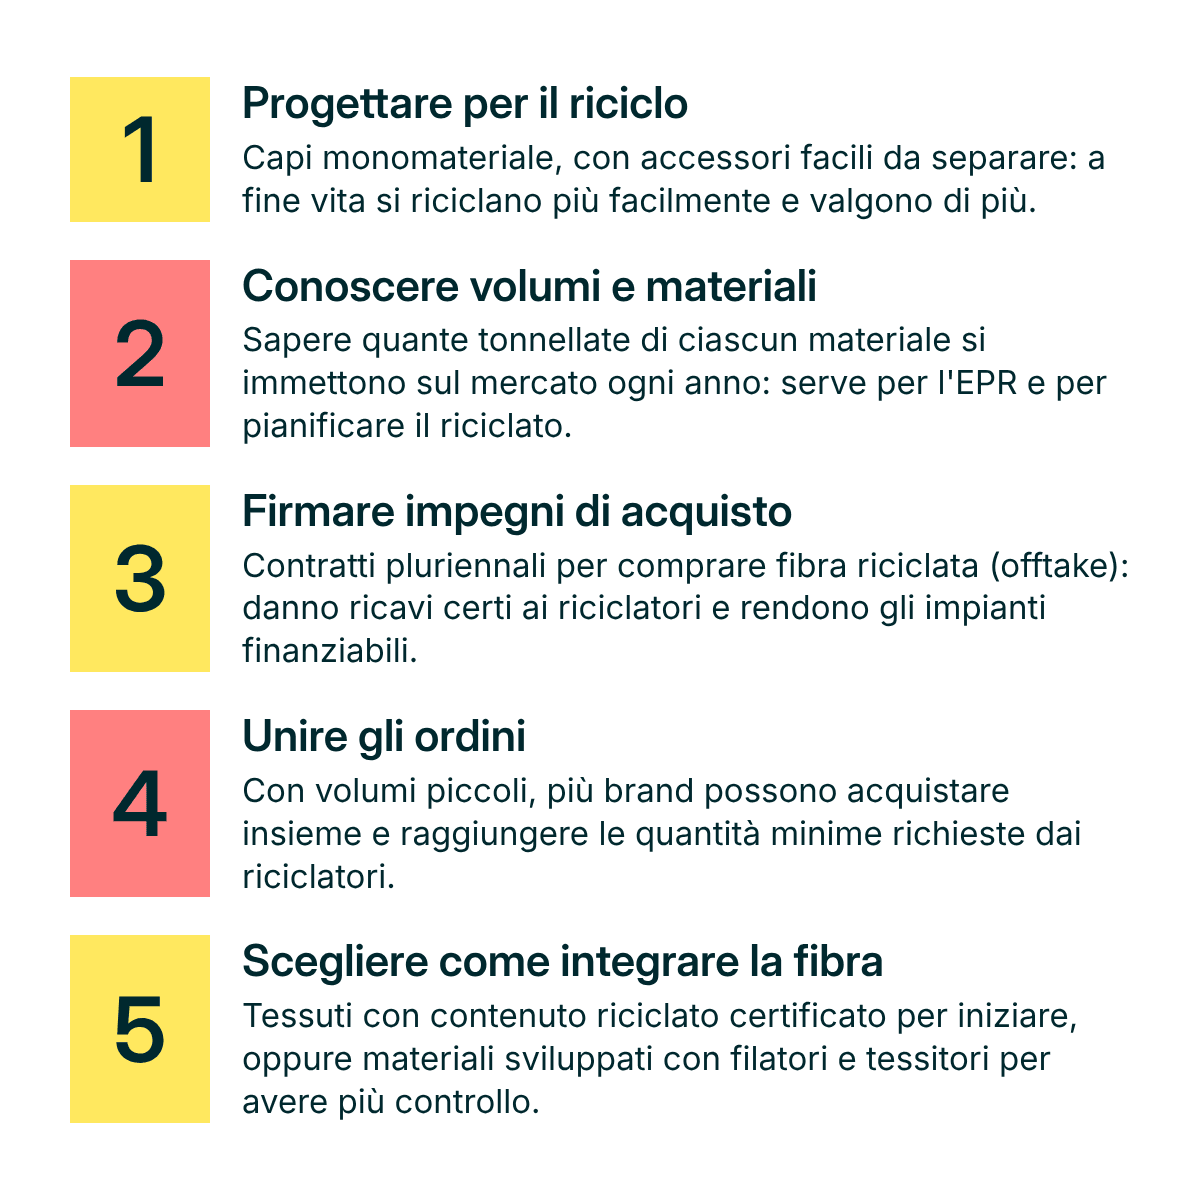
Un'azienda di moda non può costruire impianti di riciclo, ma può contribuire a renderli finanziabili. Le leve concrete sono cinque, e nessuna richiede di essere un grande gruppo.
Progettare prodotti più riciclabili
La prima leva agisce sui rifiuti di domani. Un capo mono-materiale, con finiture e accessori facili da separare e senza combinazioni che bloccano i processi di riciclo, a fine vita vale di più e costa meno da trattare. Composizione, zip, bottoni, stampe e membrane decidono se un prodotto potrà diventare nuova fibra o finirà declassato a imbottitura. Con l'eco-modulazione, queste scelte di progettazione incideranno anche sul contributo ambientale da versare: progettare per il riciclo diventerà una voce di costo misurabile, in positivo o in negativo. Nella stessa direzione andranno i requisiti di ecodesign del regolamento ESPR, di cui abbiamo parlato nel nostro approfondimento sul Digital Product Passport.
Conoscere i propri volumi e materiali
La seconda leva può sembrare banale, ma non lo è: sapere con precisione quante tonnellate di prodotti l'azienda vende ogni anno, di quali materiali sono fatti e in quali Paesi. Questi dati servono prima di tutto per l'EPR, perché i contributi si calcolano proprio sulle quantità e sulle caratteristiche dei prodotti immessi sul mercato. Ma servono anche per pianificare l'uso di fibra riciclata. Un'azienda che sa, per esempio, quante tonnellate di cotone e di poliestere usa ogni anno può fissare obiettivi realistici di sostituzione con fibra riciclata, stimarne il costo e trattare con i fornitori su basi più solide.
Creare domanda stabile con impegni di acquisto
La terza leva è quella che rende finanziabili gli impianti: gli accordi di offtake, cioè impegni a comprare per più anni quantità definite di fibra riciclata, a condizioni concordate in anticipo. Per un riciclatore, un contratto di questo tipo trasforma una speranza di mercato in un flusso di ricavi prevedibile che una banca può finanziare. I grandi gruppi hanno già iniziato. H&M si è impegnata ad acquistare da Syre, la società fondata insieme all'investitore Vargas per riciclare poliestere dai rifiuti tessili, fibra per 600 milioni di dollari in sette anni. Inditex ha firmato accordi triennali con la finlandese Infinited Fiber Company (oltre 100 milioni di euro) e con l'americana Ambercycle (oltre 70 milioni di euro). Lo stesso riavvio di Circulose è stato possibile grazie agli impegni raccolti da 16 brand. Con l'offtake, la circolarità smette di essere una dichiarazione d'intenti e diventa un contratto.
Aggregare la domanda quando i volumi sono piccoli
Per un'azienda di medie dimensioni, le quantità minime richieste possono essere fuori portata. La soluzione non è rinunciare, ma fare squadra: più brand possono unire i propri ordini per raggiungere insieme i volumi minimi, direttamente o attraverso iniziative di filiera, consorzi e piattaforme di acquisto collettivo. Così il rischio si distribuisce, i riciclatori ottengono la scala di cui hanno bisogno e anche i marchi più piccoli accedono a materiali che da soli non potrebbero garantirsi. È lo stesso principio dei gruppi d'acquisto per l'energia rinnovabile, applicato alla materia prima. Va in questa direzione anche la Demand Signal Initiative lanciata nel 2026 da Global Fashion Agenda e ReHubs, che punta a coordinare gli impegni di acquisto di lungo periodo dei brand.
Due modelli per integrare la fibra riciclata
L'ultima leva riguarda il modo in cui si introduce la fibra riciclata. Le strade praticabili sono due. La prima è acquistare tessuti o prodotti finiti già disponibili con contenuto riciclato certificato: è la via più semplice e veloce, adatta per cominciare, ma lascia meno controllo su qualità, tracciabilità e continuità delle forniture. La seconda è costruire partnership a monte, lavorando direttamente con filatori e tessitori per sviluppare materiali con la fibra riciclata scelta: richiede più tempo e volumi maggiori, ma garantisce controllo sulla qualità e rapporti di fornitura stabili. La scelta dipende dai volumi, dalle competenze interne e dalle categorie di prodotto.
Da dove partire in azienda
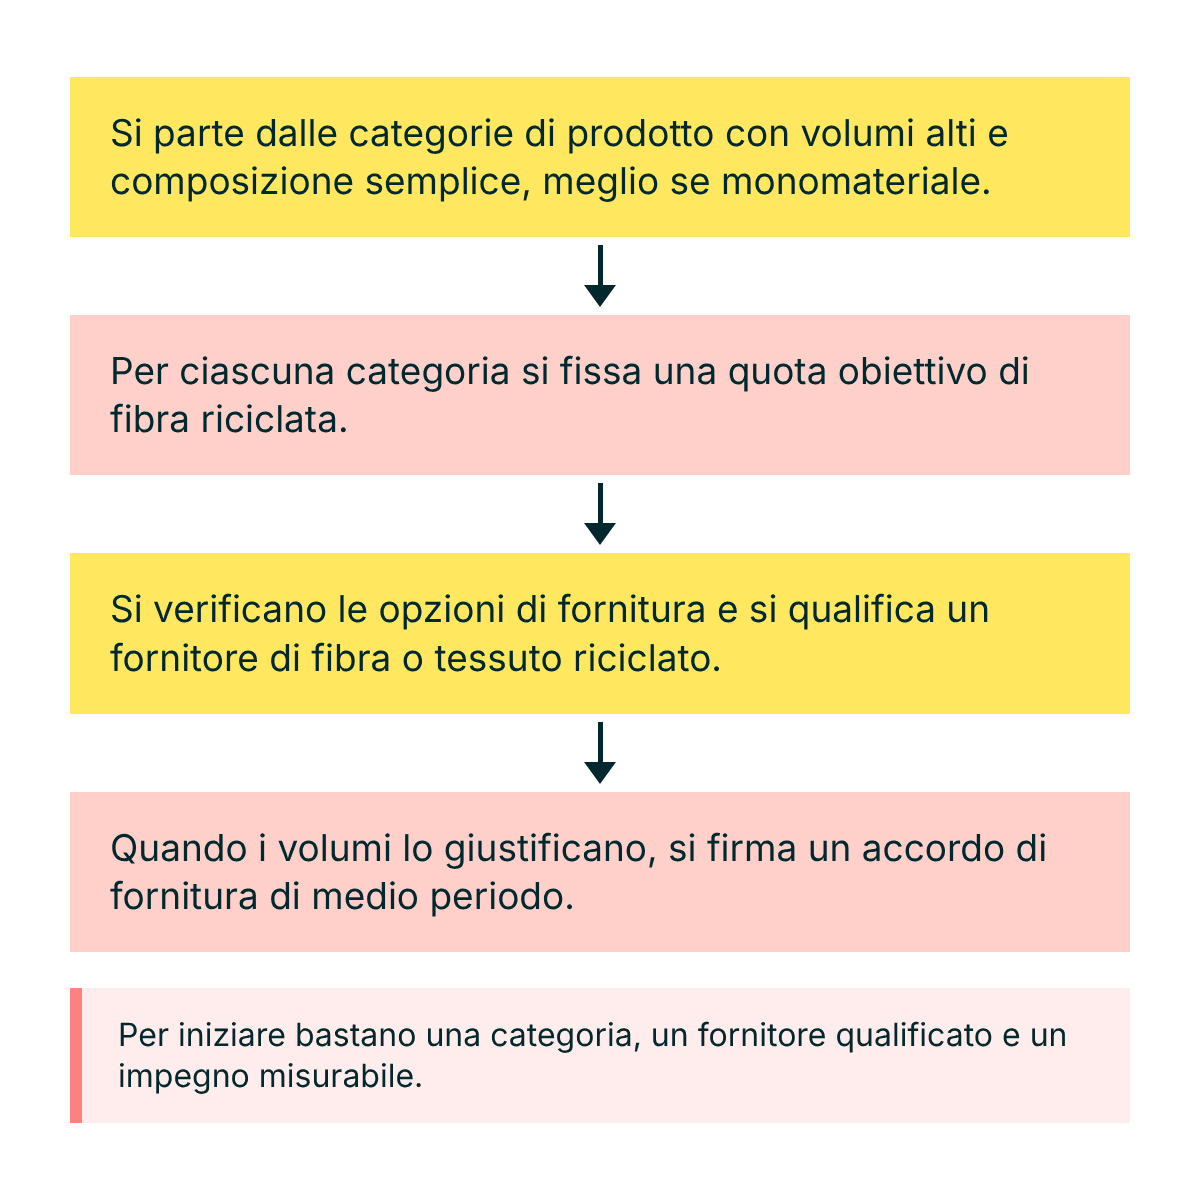
Un percorso realistico non parte da tutto il catalogo, ma dalle categorie giuste. Conviene dare priorità ai prodotti con volumi significativi e composizione semplice: è lì che la fibra riciclata si integra con meno difficoltà tecniche, ed è lì che l'effetto su costi e contributi EPR si vede prima. Il passo successivo è portare il tema dentro la pianificazione: fissare una quota obiettivo di riciclato per ciascuna categoria, verificare le opzioni di fornitura disponibili e, quando i volumi lo giustificano, valutare accordi di fornitura di medio periodo che diano stabilità a entrambe le parti. Non serve partire con un offtake da grande gruppo: basta una categoria, un fornitore qualificato e un impegno misurabile. È il tipo di lavoro che facciamo con il nostro servizio di ricerca e selezione di materiali e fornitori.
Conclusioni
Il riciclo tessile europeo non è fermo per mancanza di tecnologie, e nemmeno solo per mancanza di soldi: è fermo perché nessun anello della catena può muoversi senza gli altri. L'EPR sta per sbloccare il primo tratto, finanziando raccolta e selezione con i contributi dei produttori. Gli investitori possono costruire gli impianti, ma solo se vedono una domanda messa nero su bianco nei contratti. E quella domanda possono crearla soltanto i brand, con scelte di progettazione, dati affidabili sui propri volumi e impegni di acquisto proporzionati alla propria scala. Il riciclo diventerà industriale quando la fibra riciclata smetterà di essere un esperimento da capsule collection ed entrerà nei piani di acquisto: una scelta che si può comprare e pianificare lungo tutta la filiera. I prossimi anni, tra direttiva europea e decreto italiano, diranno chi si farà trovare pronto.
FAQ: Domande frequenti
Cos'è l'EPR tessile in Italia?
È il regime di responsabilità estesa del produttore per i prodotti tessili: chi immette per primo prodotti tessili sul mercato italiano dovrà contribuire ai costi di raccolta, selezione e riciclo dei rifiuti tessili. Lo schema di decreto ha ricevuto il parere favorevole della Conferenza Unificata a luglio 2026, ma a novembre 2026 non è ancora in vigore: mancano gli ultimi passaggi dell’iter e la pubblicazione in Gazzetta Ufficiale.
Quali obblighi prevede l'EPR tessile in Italia?
Secondo lo schema di decreto, chi immette per primo prodotti tessili sul mercato italiano dovrà organizzare e finanziare la gestione del loro fine vita, aderendo a un consorzio o con un sistema proprio, e versare un contributo ambientale sui prodotti immessi sul mercato. Gli obiettivi di raccolta differenziata sono di almeno il 30% entro il 2030 e del 50% entro il 2035. L’importo dei contributi e i criteri di eco-modulazione saranno definiti nei provvedimenti attuativi.
Che cosa sono i rifiuti tessili?
Sono i prodotti tessili arrivati a fine vita: abbigliamento, calzature, accessori e tessili per la casa come lenzuola e tende, oltre agli scarti di produzione della filiera. Solo nell'Unione europea se ne generano milioni di tonnellate ogni anno (circa 6,9 milioni nel 2022 secondo l'EEA), e la maggior parte finisce ancora nei rifiuti indifferenziati.
Come si ricicla il tessuto?
Dopo raccolta e selezione, il riciclo può essere meccanico o chimico. Nel riciclo meccanico il tessuto viene sfilacciato e la fibra ottenuta viene filata di nuovo, da sola o insieme a fibra vergine. Nel riciclo chimico il materiale viene riportato allo stato di polimero o di cellulosa e trasformato in una fibra nuova. Il riciclo fibre-to-fibre, che trasforma i rifiuti tessili in nuovi prodotti tessili, oggi riguarda meno dell’1% dei rifiuti tessili post-consumo in Europa; la maggior parte del riciclo attuale produce invece stracci, imbottiture e materiali isolanti.
Ricevi in automatico articoli come questo e gli ultimi aggiornamenti sulla moda sostenibile!